ALUMINA STOCK NOTE 290A
Synspectiveの株価は今後どうなる?衛星増機と資金回収から見る将来性
Synspectiveの焦点は、衛星を増やす速さと、観測データを売って投資を回収する速さの差です。10月1日にはRocket Labとの20機の追加打上げ契約を発表しました。一方、2026年上期は増収でも営業赤字が拡大しています。打上げ枠の確保は事業を進める条件ですが、販売契約の増加や利益の実現と同じではありません。補助金を含む収入と、顧客への販売による売上高も区別して読む必要があります。契約発表
情報確認日
01 / OUTLOOK
Synspectiveのこれから
衛星網の拡張を継続的なデータ販売へ転換し、補助金と資金調達に支えられた先行投資から回収へ進めるかが焦点です。
Synspectiveの上昇シナリオ
上向きのシナリオは、増えた衛星で撮影機会を増やし、安全保障や災害対応の顧客に継続してデータを提供する展開です。中間決算では、トライサットと三菱電機との画像データ取得に関する業務委託契約を締結し、サービス提供を開始したと説明しています。需要の話が、実際の契約と提供へ進んだ点が判断材料になります。
衛星を運用する固定費や減価償却に対して、同じ衛星網から販売できるデータが増えれば、投資の回収を進めやすくなります。打上げだけでなく、顧客数、契約の継続、売上高の増加が伴うと、将来の採算改善への期待を強める経路になります。ただし、その改善が既に投資家の期待に含まれていれば、事業の進展だけで株価上昇が決まるわけではありません。中間決算
Synspectiveの下降シナリオ
下向きのシナリオは、衛星製造や打上げ支出が予定どおり増える一方、顧客の利用開始と売上の立ち上がりが遅れる展開です。2026年上期は売上高が27.4%増えましたが、営業損失は前年同期より拡大しました。増機が先行する段階では、売上が増えていても事業の採算が改善するとは限りません。
打上げの失敗・延期、運用上の不具合が起きれば、資金を投じた衛星から販売収入を得る時期が遅れます。顧客の予算や契約条件の変化で需要が想定を下回る場合も、追加資金の必要性が高まります。補助金による経常損益の改善だけを本業の黒字化と捉えていると、こうした回収リスクを見落としやすくなります。中間決算
02 / TIMELINE
Synspectiveの材料・ニュース・適時開示
材料・自社
上期は増収、営業赤字は拡大
上期売上高1,691百万円、営業損失3,350百万円を公表しました。
- 影響は両面
- 顧客向け販売は増えましたが、衛星網の先行負担が本業の損益に表れています。
- 短期と業績の見方
- 補助金込みの総収入と営業損益を併せて読む決算です。
- 実際に確認できたこと
- 上期の増収と営業損失拡大、約162.1億円の期末資金を確認しました。
確認日 2026-10-16
材料・自社
Rocket Labと20機の追加打上げ契約
2028〜2031年に実施予定の専用打上げを契約しました。
- 影響は両面
- 長期の輸送枠を確保する一方、投資支出とデータ販売の回収が必要です。
- 短期と業績の見方
- 輸送の確保と、当期の売上受注・利益計上は区別する材料です。
- 実際に確認できたこと
- 両社の発表で契約締結を確認しました。対象20機の将来の打上げ結果は未到来です。
確認日 2026-10-16
カレンダーの現在地
ここから先は、本日以降の予定です。
本文の情報確認日 2026-10-16
予定の確認日 2026-10-16
03 / MARKET POSITION
衛星投資と資金調達の関係
20機の契約は、Synspectiveが打上げサービスを購入する契約です。同社が20機分の売上を受注したという意味ではありません。会社発表では2028年から2031年に打上げを実施する予定としています。長期の輸送手段を確保する一方、衛星製造と輸送に必要な支払いを、補助金・借入・事業収入などでまかなう必要があります。会社発表
中間決算では、6月末の現金及び現金同等物は約162.1億円です。半年の投資キャッシュ・フローは約105.9億円の支出でした。残高を単純に半年の支出で割って資金の寿命を断定することはできません。補助金の受領時期や前払い、今後の投資計画が異なるためです。株式による追加調達が行われる場合には、一株当たりの持分と、調達した資金が生む将来収益の両方が論点になります。中間決算
04 / INDUSTRY
SAR衛星データ市場の将来性
SARは、地表に電波を照射して反射を観測する合成開口レーダーです。Synspectiveは、昼夜や天候に左右されにくい地球観測を事業の特徴に挙げています。複数の衛星を組み合わせれば、同じ場所を観測できる機会を増やせます。災害が起きた後の状況把握、地盤やインフラの変化、安全保障など、画像を定期的に必要とする用途が長期の販売機会になります。会社の事業説明
ただし、観測できることと、顧客が料金を払い続けることの間には、解析と運用の工程があります。衛星の画像を顧客の仕事で使える形式にし、必要な場所と時期に提供し、判断に役立つ精度を保つ必要があります。高頻度の観測を求める用途と、広範囲を低い費用で把握したい用途では、求められるサービスが異なります。
供給側では、衛星を量産しても、軌道へ運ぶ手段が足りなければ観測能力を増やせません。Rocket Labも今回の契約を複数年の専用打上げ契約と発表しており、輸送能力を前もって確保する重要性が分かります。この契約は供給計画を立てやすくする一方、観測データの需要そのものを保証するものではありません。Rocket Lab発表
国の安全保障や防災需要は、民間で整えるには重い衛星網の形成を後押しします。一方、公的な資金の交付条件、検収、予算の配分は、一般の月額サービスとは異なる時間軸で動きます。Synspectiveの将来性は、宇宙市場全体の成長率を当てはめるより、増えた観測能力をどの顧客へ、どの期間で販売できるかに表れます。官需で築いた実績が民間や海外の継続利用へ広がるかも、中長期の収入構成を考えるうえで大切です。
05 / FINANCIALS
売上高と補助金を分けて読む中間決算
8月14日公表の2026年12月期中間決算は、2026年1月1日から6月30日までの連結業績です。会社は売上高に政府の補助金収入を加えた「総収入」を、独自のNon-GAAP指標として併記しています。表の単位は百万円で、損失はマイナス表記です。決算短信
| 項目 | 上期実績 | 前年上期実績 | 通期会社予想 |
|---|---|---|---|
| 総収入 | 3,918 | 1,367 | 16,052 |
| 売上高 | 1,691 | 1,327 | 6,353 |
| 営業利益 | −3,350 | −2,109 | −5,467 |
| 経常利益 | −1,372 | −2,491 | 3,010 |
| 親会社株主に帰属する純利益 | −1,417 | −2,483 | 2,624 |
営業損失が拡大している一方、経常損失は縮小しています。営業損失には、保有衛星2機の耐用年数短縮により従来の見積もりと比べて増えた約4.77億円(477,465千円)も含まれ、増機に伴う負担とは区別が必要です。総収入の伸びを、そのまま顧客からの売上拡大と読み替えないことが大切です。通期会社予想でも営業損失を見込む一方、経常利益と純利益は黒字を予想しており、本業の黒字化と最終損益の黒字化は異なります。上期実績に対して通期予想の売上規模は大きく、下期の販売と収入計上が重い計画です。
営業キャッシュ・フローは755,663千円のプラス、投資キャッシュ・フローは10,591,116千円のマイナスでした。営業損失には現金支出を伴わない減価償却なども含むため、営業損益と営業CFが逆方向でも矛盾しません。しかし、投資支出を営業CFで補えている状態には達していません。
会社は継続的な営業損失から継続企業の前提に重要な疑義を生じさせる事象が存在すると記載する一方、手元資金、借入枠、契約、補助金収入を踏まえ、少なくとも1年間の資金繰りに重要な懸念はなく、重要な不確実性は認められないと判断しています。リスクの記載と会社の資金繰り判断を、どちらも省かずに読む必要があります。
06 / BUSINESS
衛星を所有しデータと解析を販売する会社
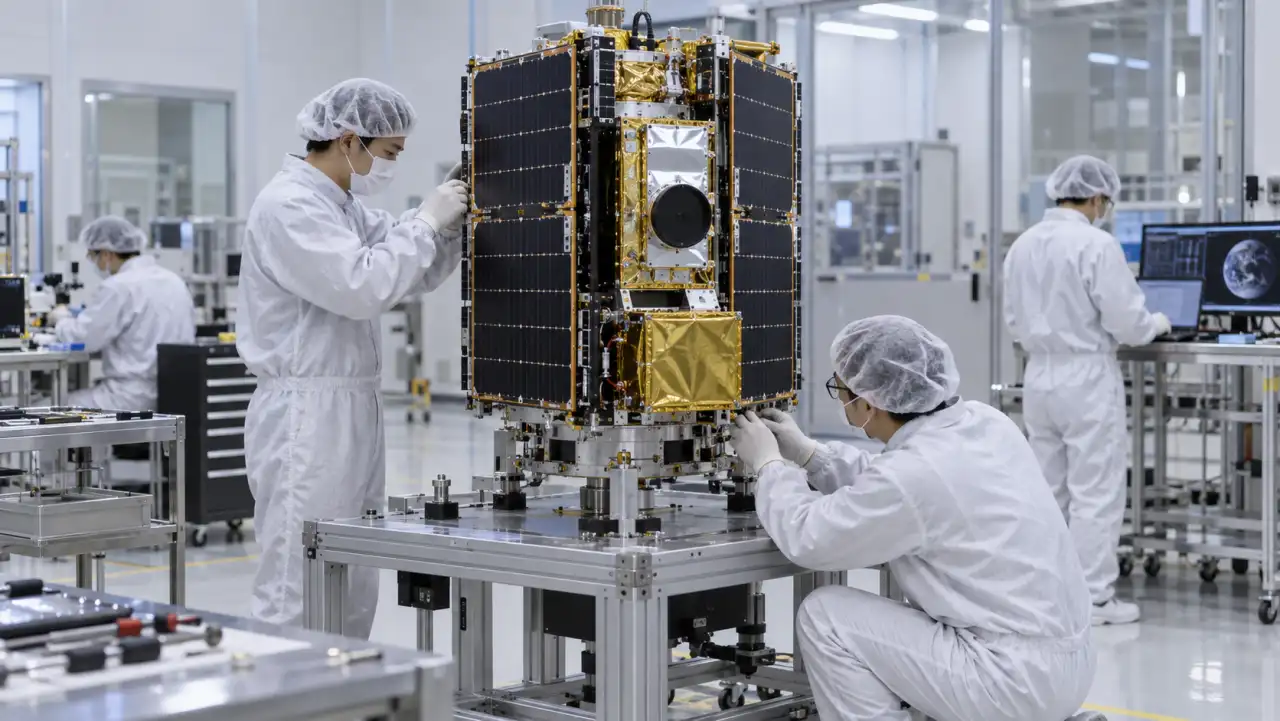
Synspectiveは、自社の小型SAR衛星「StriX」を開発・運用し、得られる観測データと解析ソリューションを販売する会社です。ロケットを販売する会社ではなく、衛星網へ先に投資し、その観測能力を使って収入を得ます。中間決算は衛星データ事業の単一セグメントとして開示しています。決算短信
この構造では、製造中の衛星や打上げ前の支払いが先に増え、衛星が運用され、顧客へデータを提供した後に回収が進みます。増機は将来の販売能力を増やす投資であると同時に、当面の資金を使う行為でもあります。衛星の累計打上げ数だけでは、現在販売に使える機数や稼働状況まで分かりません。
会社は10月1日の発表で、Rocket Labとの契約が累計47機、うち34機が今後の打上げ予定としています。これは契約と輸送計画の規模です。投資家にとっては、ここから運用・販売・資金回収へどれだけ進むかが会社を理解する中心になります。打上げ契約
主な出典
- 2026年12月期中間決算短信(2026-08-14公表)
- 20機の打上げ契約(2026-10-01公表)
- Rocket Lab 20-launch contract(2026-09-30公表)