
メモリ株はなぜ下がる?サイクルの現在地
四半期業績が過去最高を更新する好決算が続くなかでも、メモリ主要各社の株価は2026年6月の高値から大幅に下落し、11月6日終値にかけて調整がさらに広がりました。半導体メモリには好不況を繰り返すサイクルがあり、過去の局面では業績や製品価格の変化に先んじて株価が高値を付ける動きがみられました。
株価は大きく調整した一方で、直近に公表された四半期決算は極めて高い利益水準を保っています。製品価格も一斉に下がったわけではありません。米国・韓国・日本の4社の株価、製品価格、決算データを照らし合わせ、過去のサイクルとの共通点と違いから、現在の位置を整理します。
データは2026年11月8日時点で確認できたもので、株価は11月6日終値、業績は各社の最新発表決算、韓国銀行の輸出物価指数は9月分(10月分は11月13日公表予定)、固定取引価格指標は10月分に基づきます。現物市場の基準日や各社の開示前提は本文中で明示しています。
先に結論
- メモリ株4社は2026年6月に高値を付けた後、11月6日終値までに大きく下落しました。過去のサイクルでも業績ピークに先行して株価が天井を付ける傾向が見られましたが、株価の調整が完了したかどうかは判断できません。
- 直近の四半期決算では、4社とも営業利益率が50〜80%台と高水準です。次期の見通しは、キオクシアが高水準横ばい、Micronが増収を見込む一方で粗利益率が小幅に下がる見通しを示しています。
- 製品価格は一様ではありません。10月の固定取引価格指標ではDDR5が小幅に上昇し、NAND指標は横ばいでした。現物市場の指標では下落もみられ、確認した製品や取引形態によって価格の動きに差が出ています。
- Micronの粗利益率は86.8%に達し、上昇期間・利益率ともに過去4回のサイクルを超えています。ただし、株価が先行して下がったからといって、過去のパターン通りに業績が下落に向かうと決まっているわけではありません。
メモリ株の現在地:株価調整と直近の高収益
足元のメモリ株は、6月高値からの株価調整が大きく進む一方で、直近に発表された四半期決算は過去最高水準を維持しています。
製品価格もすべてが一斉に下落しているわけではありません。株価の値動き、直近の決算、製品価格の3点から、現在確認できる位置を整理します。
1. 株価の動き:6月高値からの下落と直近の推移
メモリ主要4社の株価は、2026年6月に年初来高値を付けたあと下落基調が続いています。11月6日終値時点では、高値からの下落率がさらに広がりました。
| 会社 | 11月6日終値 | 10月30日比 | 2026年の終値高値比 |
|---|---|---|---|
| Micron | 690.00ドル | -22.0% | -43.1% |
| SK hynix | 1,132,000ウォン | -20.2% | -61.2% |
| Samsung | 188,700ウォン | -16.1% | -47.9% |
| キオクシア | 8,511円 | -36.8% | -76.5% |
各取引所の現地日付。分割調整後・配当未調整の終値を使用。高値は2026年1月から11月6日までの終値で比較。出典:Micron, SK hynix, Samsung, キオクシア(11月8日取得)。
キオクシアは6月22日の高値から11月6日終値までに−76.5%下落しました。10月30日の取引終了後に決算を発表し、翌取引日の11月2日終値は前営業日比で−15.8%、11月6日終値は10月30日比で−36.8%となっています。
ただし、この期間の下落はキオクシアにとどまりません。Micronが10月30日終値比で−22.0%、SK hynixが−20.2%、Samsungが−16.1%下落しており、同時期に4社共通の調整が観測されています。
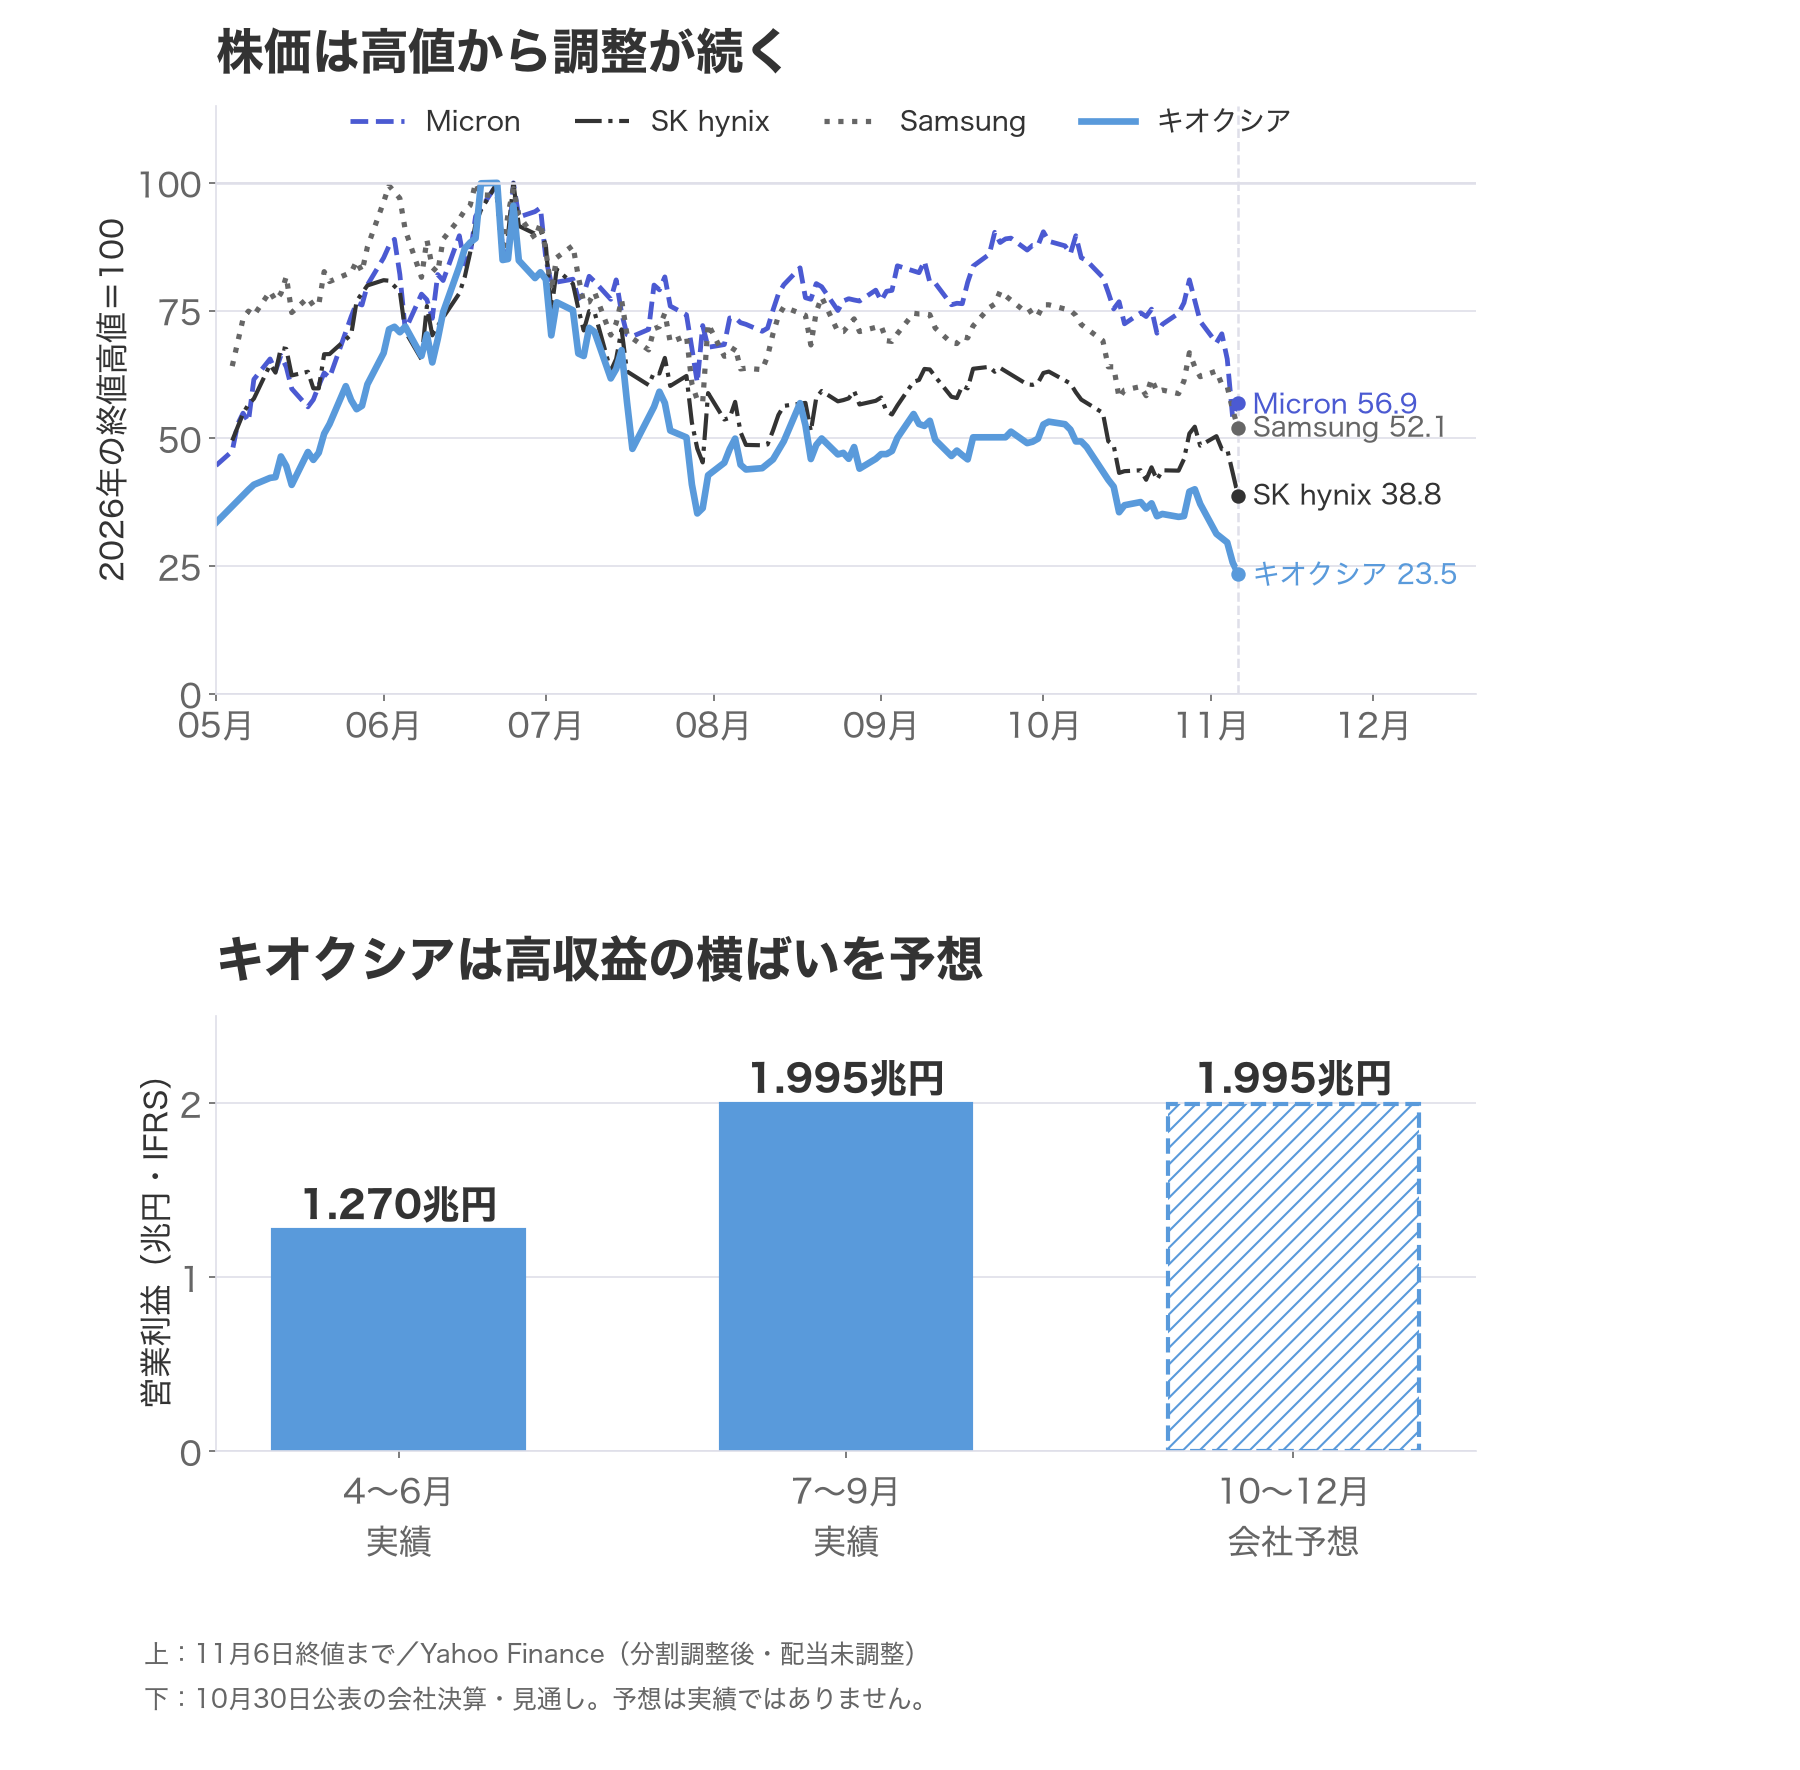
図の読み方
上段は4社の株価推移(2026年の終値高値を100として指数化)、下段はキオクシアのIFRS営業利益です。下段の4〜6月期と7〜9月期は実績値、10〜12月期は斜線で示した会社予想を表します。株価が先行して大きく調整する一方、直近の利益水準は依然として高い状態にあることが分かります。
2. 決算の状況:直近の高水準と次期の会社見通し
直近に各社が発表した四半期決算は、いずれも高い収益力を示しています。
| 会社 | 2026年の対象期間 | 売上高・売上収益 | 営業利益 | 営業利益率 |
|---|---|---|---|---|
| Micron | 9月3日終了 | 542.29億ドル | 437.51億ドル | 80.7%(GAAP) |
| SK hynix | 7〜9月 | 104.62兆ウォン | 83.33兆ウォン | 80%(会社公表) |
| Samsung | 7〜9月 | 195.3兆ウォン | 107.4兆ウォン | 55.0%(計算) |
| キオクシア | 7〜9月 | 24,800.35億円 | 19,947.10億円 | 80.43%(IFRS・計算) |
各社の全社連結。会計基準・製品構成・決算期間は異なり、メモリ部門単独を横並びにした比較ではありません。Samsung・キオクシアの比率は営業利益÷売上で計算。出典:Micronの直近決算, SK hynixの直近決算, Samsungの直近決算, キオクシアの直近決算(11月8日確認)。
SK hynixは営業利益率80%、Micronは80.7%を記録しました。Samsungも全社連結の営業利益率は約55.0%(半導体DS部門単体では売上147.1兆ウォンに対し営業利益106.5兆ウォン)でした。
キオクシアの2026年7〜9月期(2027年3月期第2四半期)は、売上収益2兆4,800億円、IFRS営業利益1兆9,947億円となり、営業利益率は約80.4%に達しました。なお、11月6日提出の半期報告書は4〜9月実績の法的開示であり、10〜12月実績が新しく出たわけではありません。
| 2026年の対象期間 | 売上収益 | 営業利益(IFRS) | 営業利益率 |
|---|---|---|---|
| 4〜6月(実績) | 17,671.17億円 | 12,700.17億円 | 71.87% |
| 7〜9月(実績) | 24,800.35億円 | 19,947.10億円 | 80.43% |
| 10〜12月(会社予想) | 25,000.00億円 | 19,950.00億円 | 79.80% |
比率は営業利益÷売上収益で計算。10〜12月は10月30日公表の会社予想です。11月6日の半期報告書は4〜9月の実績を確認する資料です。出典:中間決算短信、第1四半期決算短信。
次期の見通しをみると、急激な増益ペースは落ち着く形となっています。キオクシアが10月30日に公表した10〜12月期(第3四半期)の会社予想は、営業利益1兆9,950億円と前四半期比で+0.0%(会社開示の丸め数値、試算では約+0.01%)の横ばい見込みです。営業利益率は約79.8%と高水準ですが、前四半期までの拡大ペースからは変化します。
会社側は、データセンター向け需要は強いとしながらも、為替前提の変更(前四半期実績の1ドル161円から第3四半期会社想定を157円に見直し、営業利益で約−550億円の会社試算影響)や製品構成の差を織り込んだ結果と説明しています。出荷容量(GB物量)についても一部を7〜9月期へ前倒し販売したことや、リードタイムの長い製品へのシフトによって一部が2027年1〜3月期へずれる見込みによるもので、メモリ需要そのものが落ち込んだとは説明していません。
Micronの次期(2027年度第1四半期)会社予想は、売上高中央値が約615億ドル(前四半期比約+13.4%)と増収を見込む一方、GAAP粗利益率は85.95%と、直前の86.8%から約0.85ポイント下がる予想となっています。
3. メモリ価格:固定取引指標の堅調さと現物の下落
製品価格は、取引の形態や品目によって動きが分かれています。
| 価格の種類・対象製品 | 基準日 | 価格(米ドル) | 比較 |
|---|---|---|---|
| 固定取引指標:DDR5 16Gb | 2026年10月 | 50.0 | 9月48.0から+4.2% |
| 固定取引指標:NAND 128Gb | 2026年10月 | 30.6 | 9月30.6から横ばい |
| DRAM現物:DDR5 16Gb 4800/5600 | 2026年11月6日 | 60.167 | 表示変化率−0.82%(Session Change) |
| NANDウェーハ現物:512Gb TLC | 2026年10月26日 | 16.883 | 前週比−9.19% |
製品・取引形態・日付が違う指標です。特定製品の価格をNAND全体・企業向けSSD・HBMの価格と同一視できません。NAND現物の無料公開表示は11月8日の確認時点でも10月26日が基準です。出典:韓国政府の10月輸出入動向、TrendForce DRAM現物価格、TrendForce NAND価格。
韓国政府の10月輸出入動向で公表された固定取引価格の指標では、DDR5(16Gb)が10月に50ドルと前月比+4.2%上昇しました。一方、NAND(128Gb)は30.6ドルと前月比横ばい(+0.0%)でした。
これらは単一の製品指標であり、NAND全体やSSD全体の契約価格ではありません。また、調査会社TrendForceが9月30日時点で公表した第4四半期の予想(汎用DRAMが前四半期比+10〜15%、NANDが+15〜20%上昇)は当時の予測値であり、10月の特定指標の横ばいと直ちに矛盾するとは言い切れません。
一方、現物市場の指標では下落も観測されています。TrendForceによると、DRAM現物指標(DDR5 16Gb 4800/5600)は11月6日時点で60.167ドル(表示変化率−0.82%)でした。
またNANDウェーハ現物(512Gb TLC)は10月26日時点で16.883ドル(前週比−9.19%)となっています。現物市場の規模は大口固定取引と異なりますが、一部の指標で値下がりが見られます。
キオクシアの長期契約について会社側は、暦年2027年の生産能力の割当がおおむね完了し、暦年2028年も複数年契約がカバーするGB物量が50%を大きく上回ると説明しています。これは中長期の生産枠や容量の引当状況に関する会社見通しであり、確定した販売単価や将来の売上・利益を保証するものではありません。
4. 過去のサイクルとの比較:似ている点と異なる点
今回の値動きは、株価が先に高値を付け、その後に業績が最高益を更新するという点で2018年などの過去パターンと似ています。しかし、過去の推移をそのまま当てはめることには限界があります。
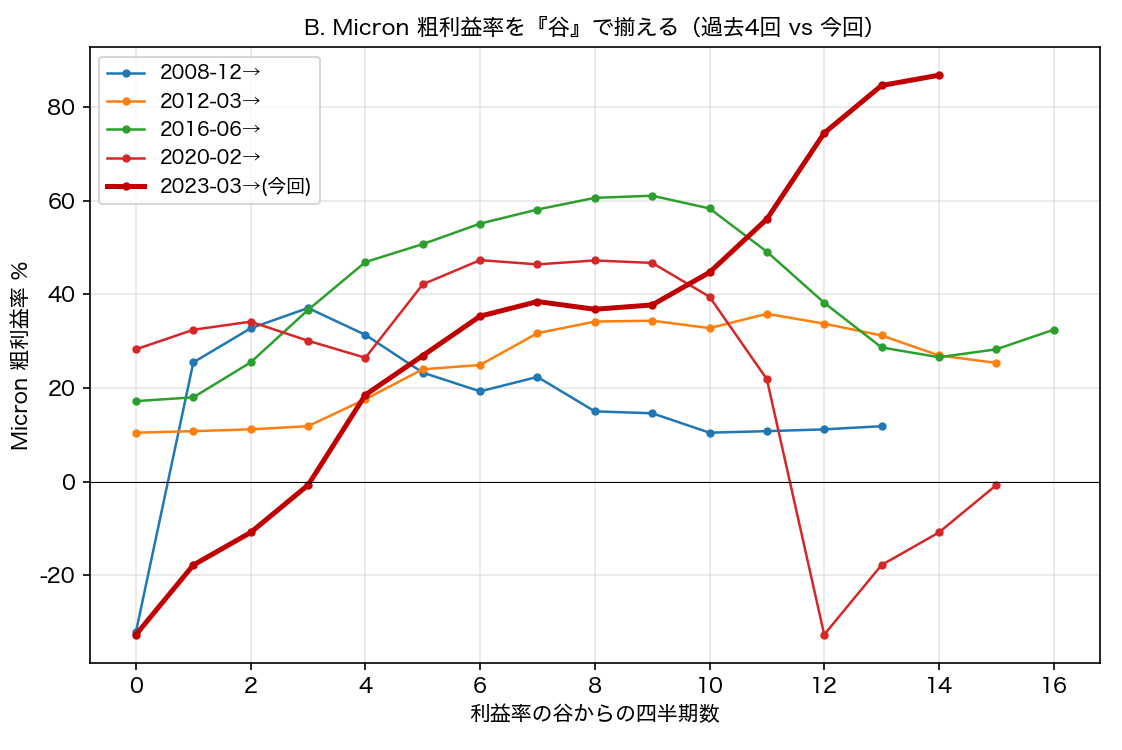
長期データが確認できるMicronの粗利益率をみると、過去4回のサイクルでは業績の谷からピークまで3〜11四半期、粗利益率のピークは高くても61%程度でした。これに対して今回は、谷から14四半期が経過しても粗利益率86.8%に達しており、期間の長さも利益率の高さも過去の範囲を大きく超えています。
「上昇期間が長いから終わりが近い」という考え方もありますが、比較できる過去の大型事例は4回にすぎません。また、過去に見られた「株価が数か月先行して動く」という関係も、期間の取り方によって1〜4か月と差があります。
株価が先行して大きく下がったからといって、過去と同じ速さで業績や価格が悪化すると決まっているわけではありません。株価の大幅な調整、直近の高水準な業績、そして価格の製品ごとの差を分けて捉えることが現在の位置を知る手がかりになります。
以下の歴史比較は株価を2026年10月30日、輸出物価指数を9月までとして集計したデータです。直近の株価・決算・製品価格は上の「現在地」で更新しています。
1. メモリ株の株価推移:シリコンサイクルで繰り返す山と谷
まず、4社の株価推移を長期視点で確認します。4社はMicron(米国)、SK hynix・Samsung(韓国)、キオクシア(日本、2024年12月上場)です。
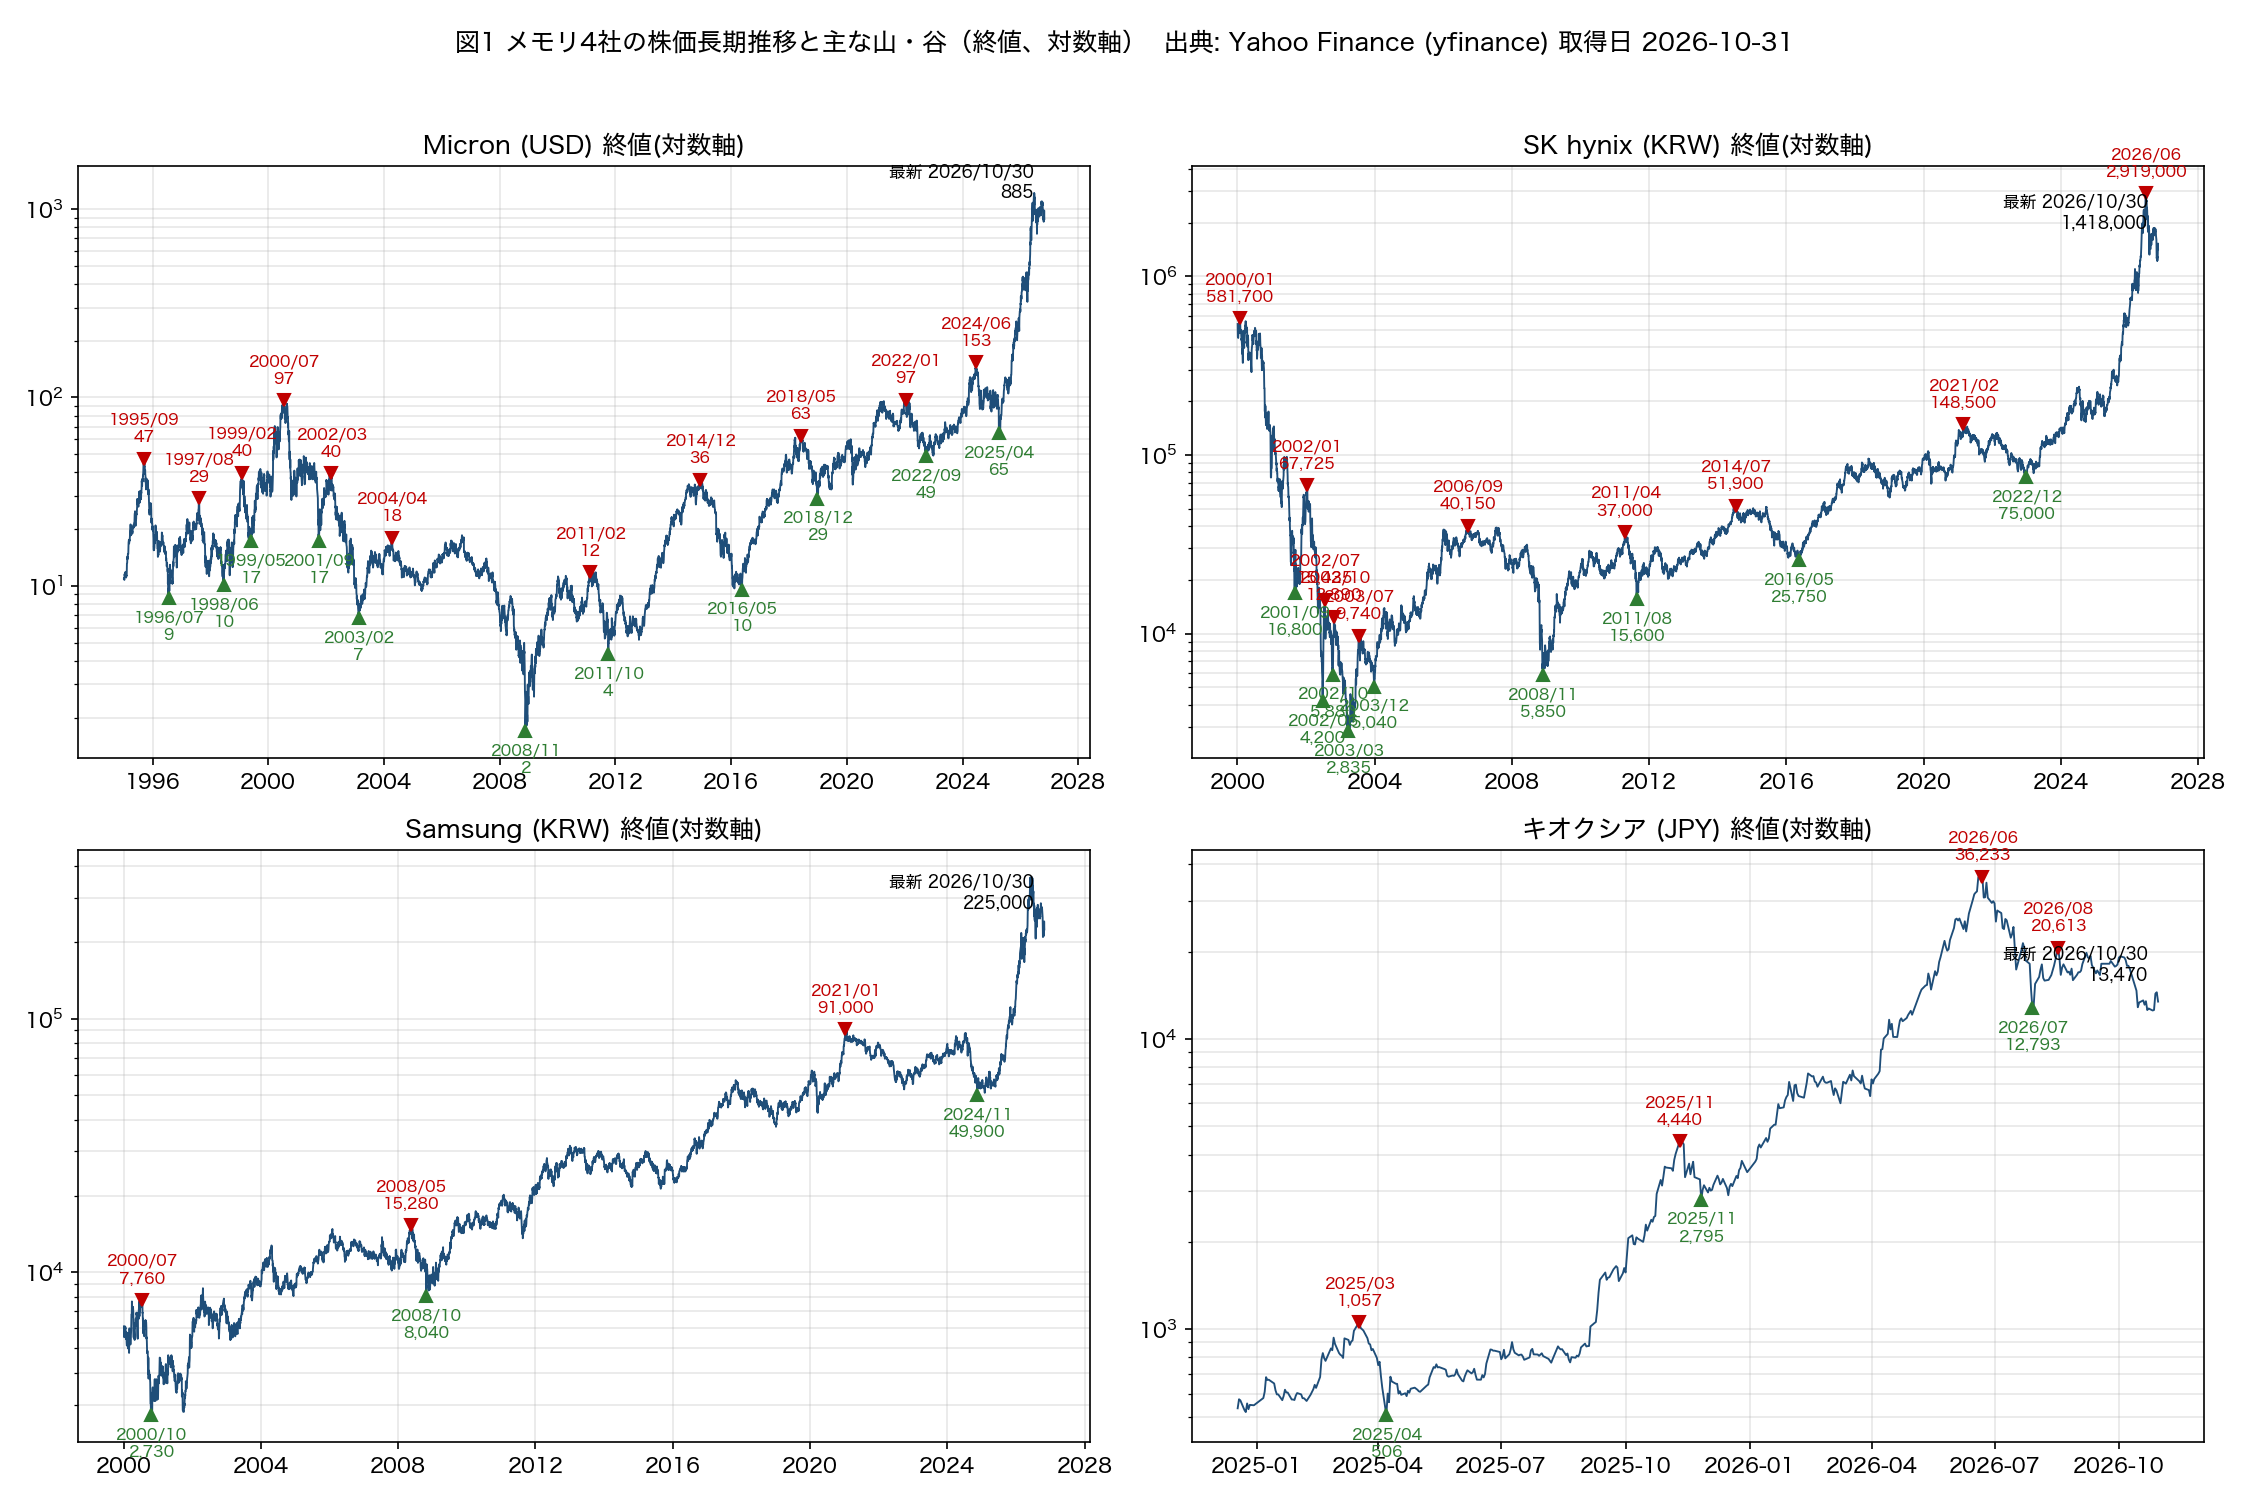
図の読み方
縦軸は「対数」表示です。等しい目盛りの幅が同一の変動倍率を表します。
メモリ株は高値から安値までの調整局面で半値以下になることが珍しくありませんでした。Micronは過去8回の山のうち7回で半分以下になり、山から谷までにかかった期間は7か月〜2年ほどです。
逆に谷からは大幅な上昇を見せ、Micronは2025年4月の谷から2026年6月の山まで約18.8倍になりました。
2. 半導体メモリの価格推移グラフと株価の連動性を比較する
次に、メモリの価格と株価を重ねて確認します。価格には韓国銀行が毎月公表している「輸出物価指数」を使いました。韓国から輸出されたDRAMとフラッシュメモリ(NAND)の価格動向を、2020年を100として表した数字です(ドル基準)。会社どうしの直接取引価格(契約価格)そのものではありません。
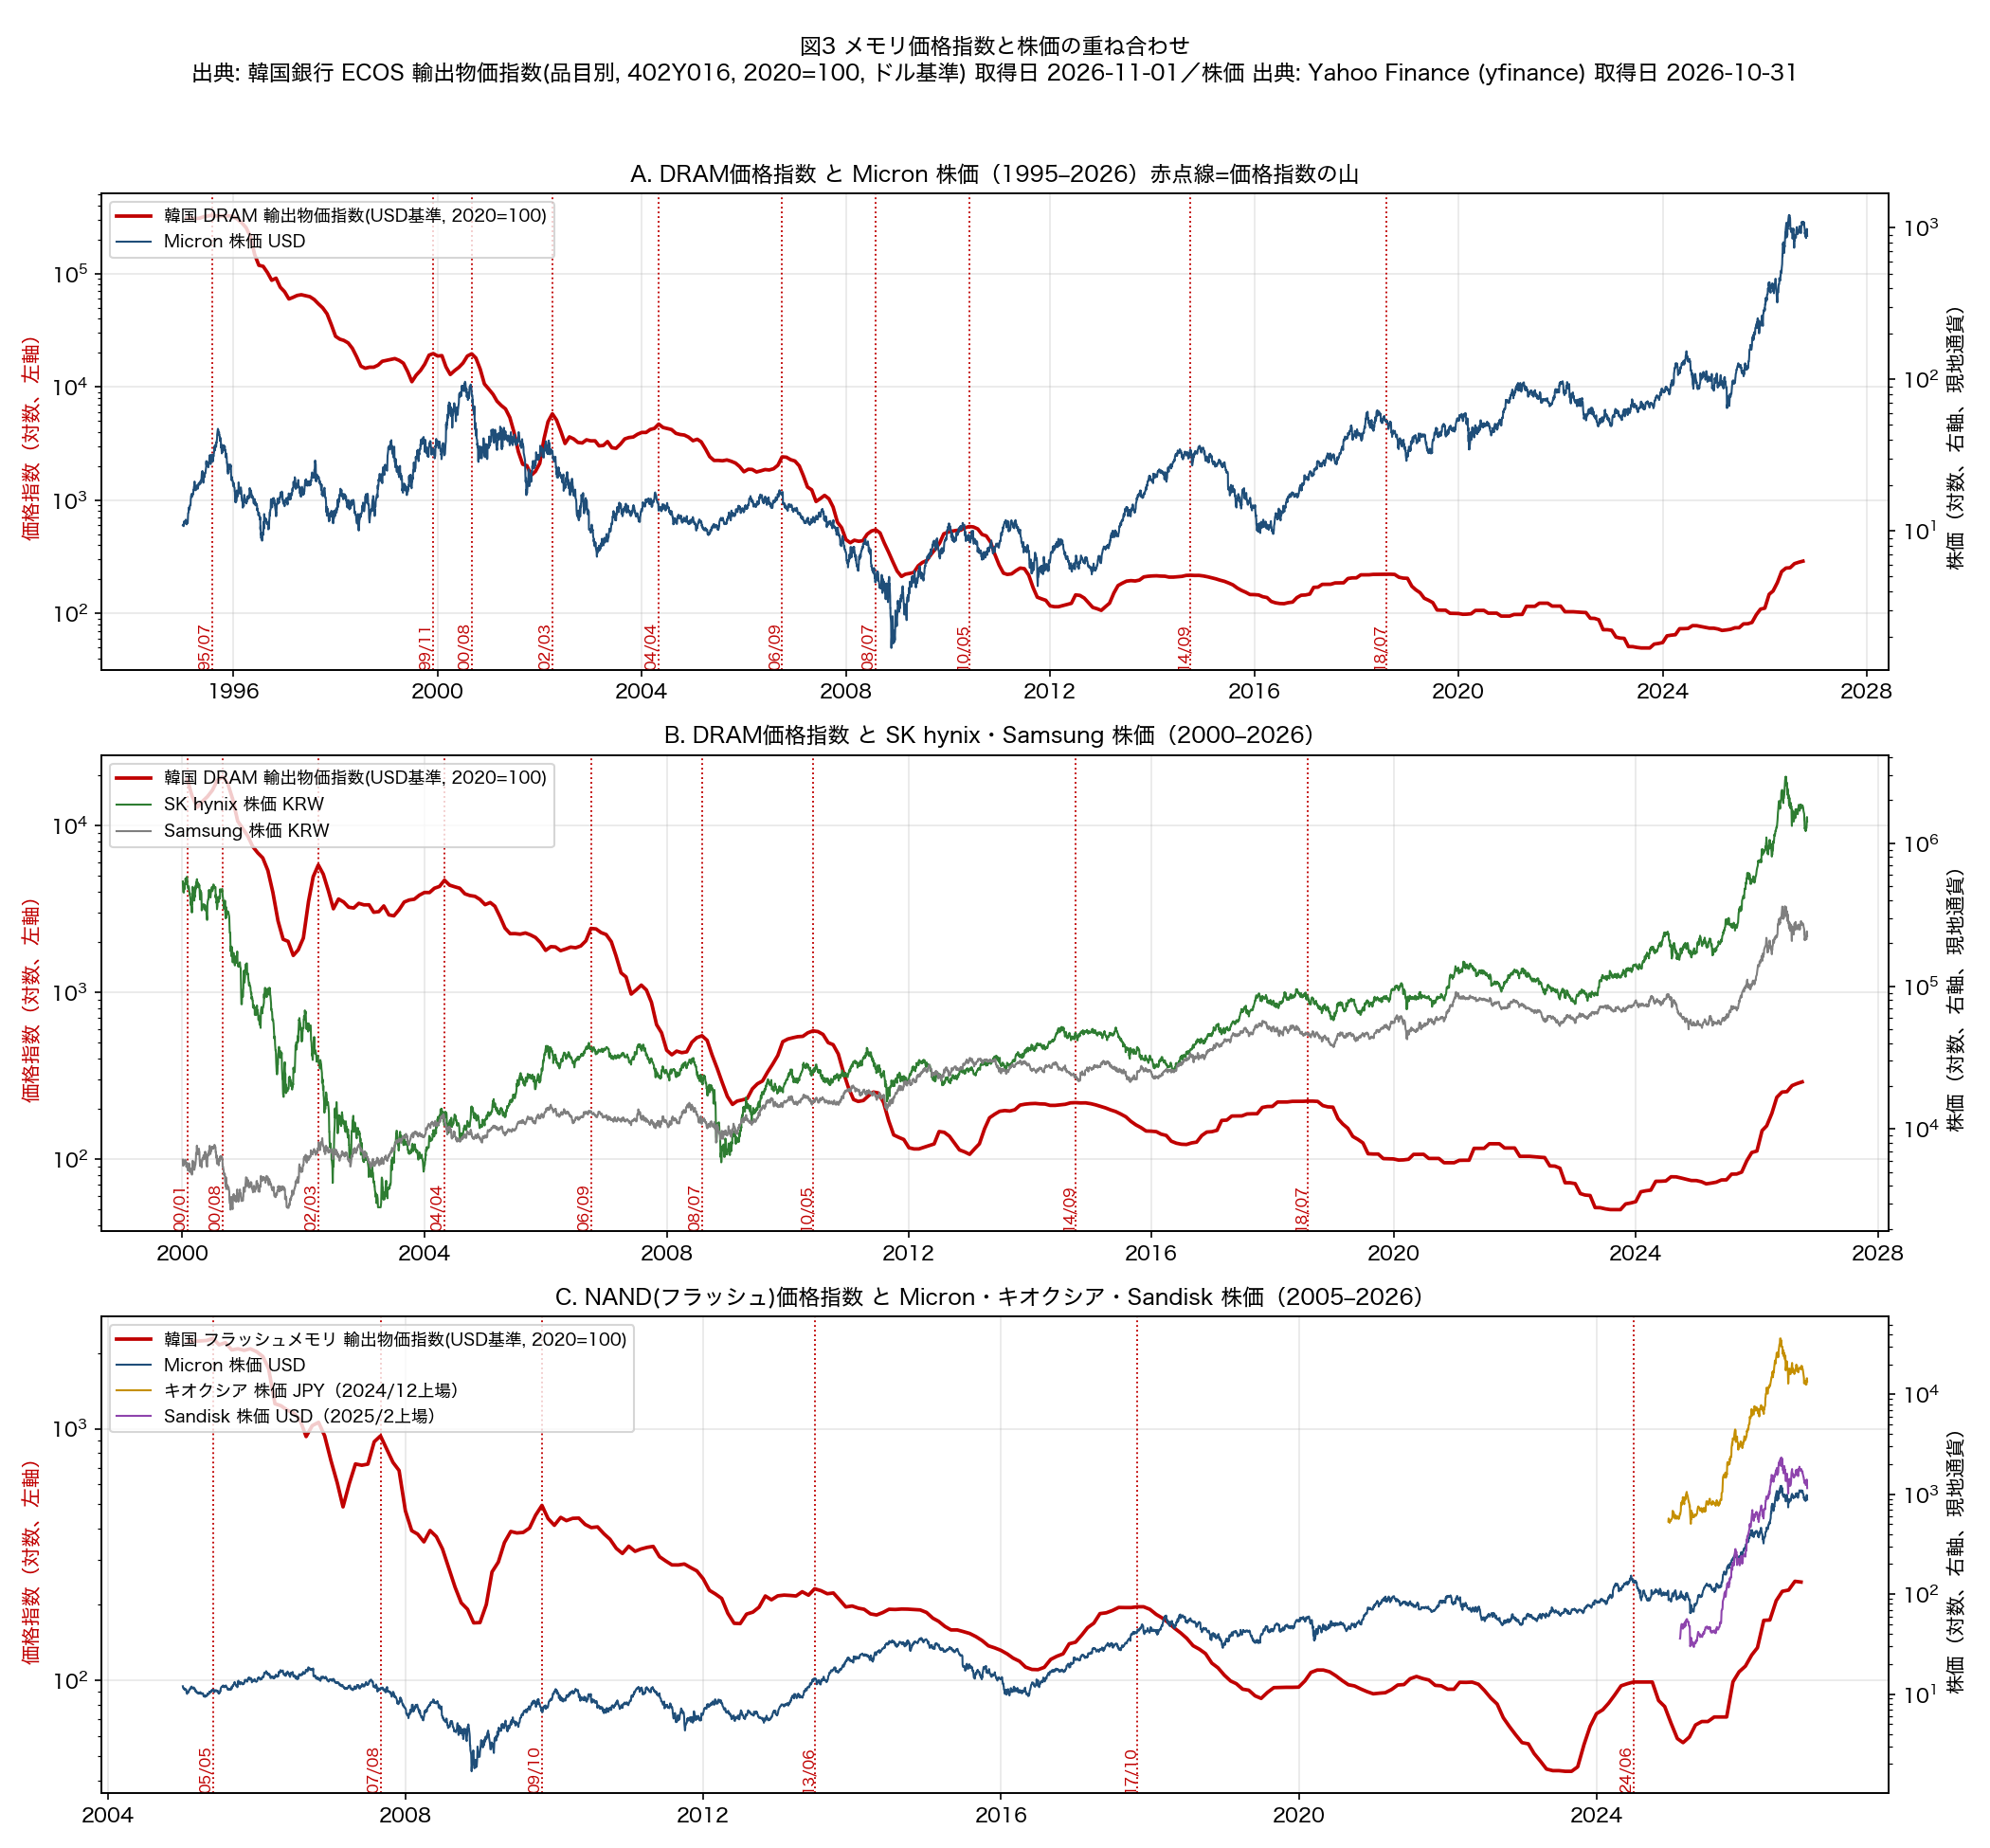
図の読み方
価格指数は、技術進歩に伴い長期的なトレンドとして下がり続けます。そのため、線の高さではなく「山と谷の時期」を見ます。2000年・2010年・2014年・2018年は、価格の山と株価の山がほぼ重なりました。株価は価格の谷より先に底を打つ傾向が見られます。
3. 企業の利益率と株価:今回の利益率は過去のサイクルを大きく超過
株価と会社の業績の関係を、四半期(3か月ごと)決算を長期にわたって追跡できたMicronのデータで確認します。
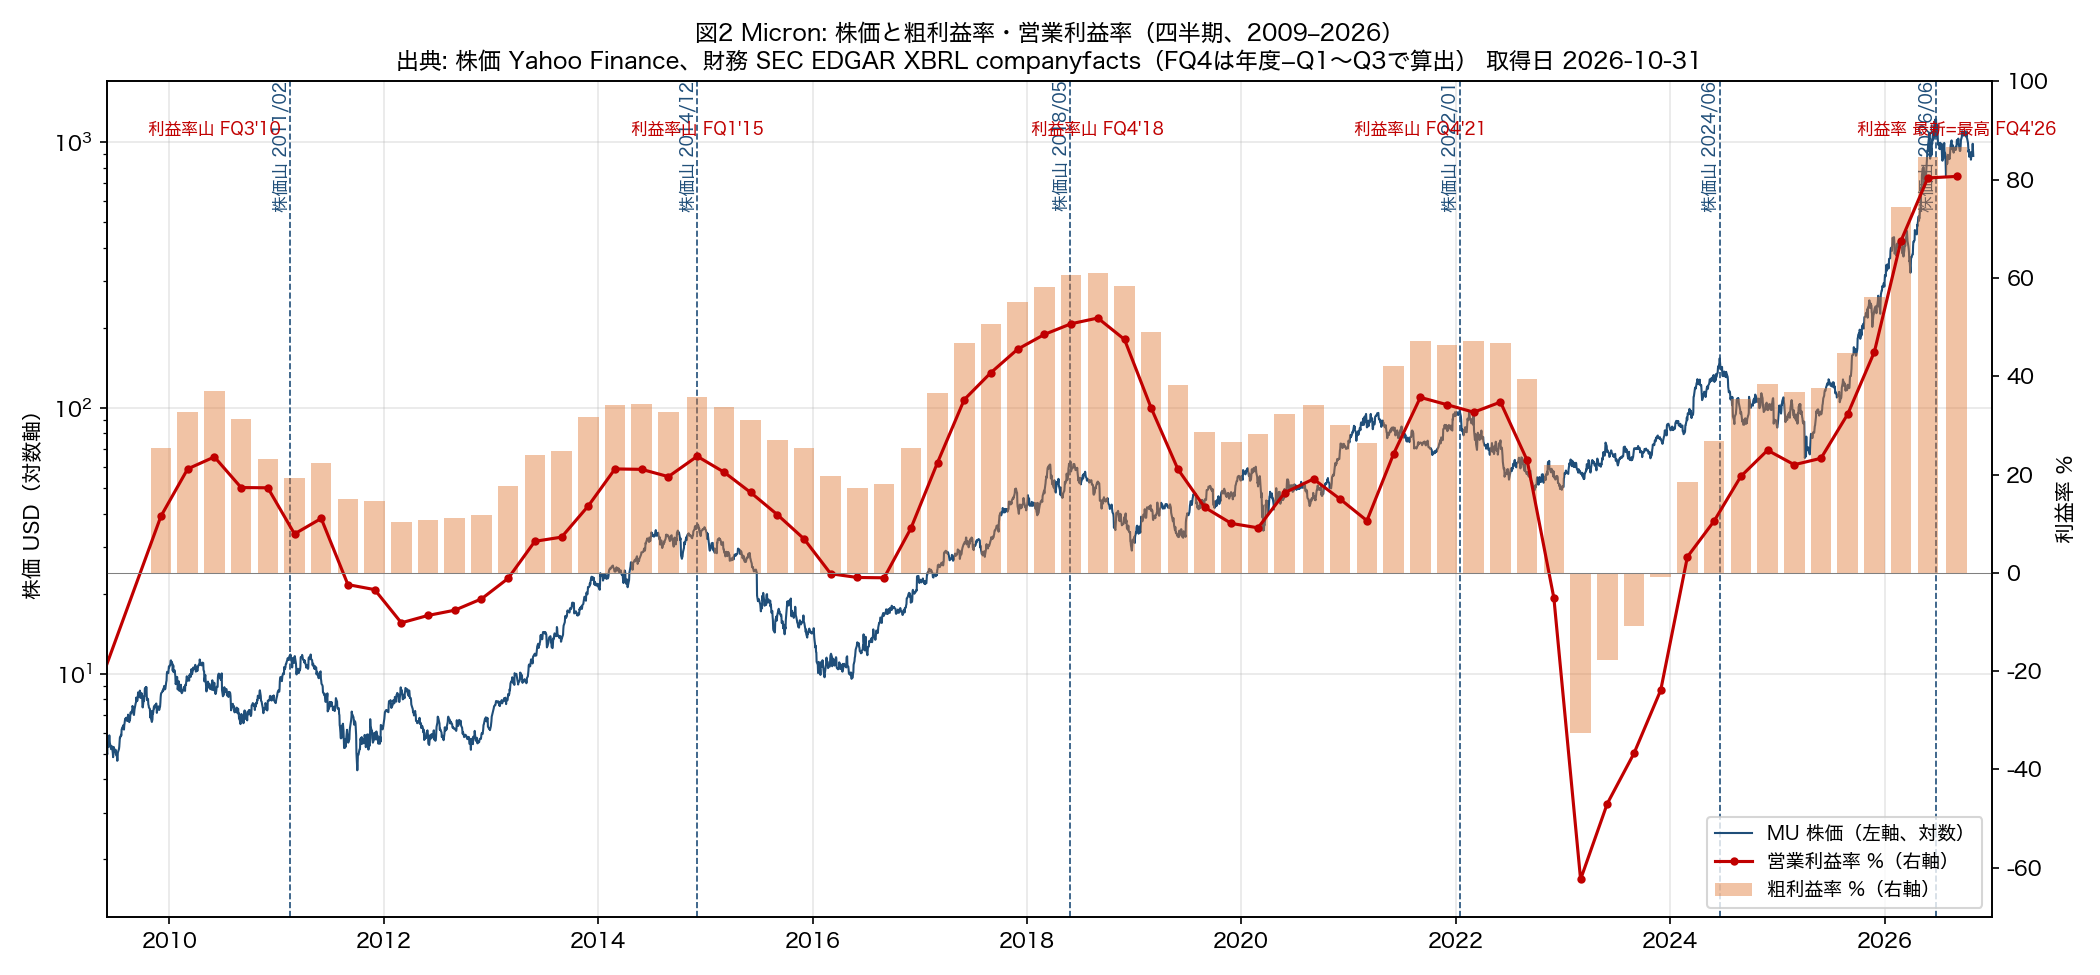
図の読み方
利益率の山(2010年、2014年末、2018年、2021〜22年)と株価の山は、おおむね近い時期にあります。今回の粗利益率は86.8%(2026年9月期)に達し、過去の山(35〜61%)を大きく超えました。
2024年は、利益率が上昇している途中であるにもかかわらず株価だけが半分以下になり、その後に大きく反発しました。
4. 価格・業績・株価のピーク到来順と株価の先行性
価格の山、利益の山、株価の山は、どのような順番で訪れたのでしょうか。ほかの指標より先に動く関係を「先行」と呼びます。
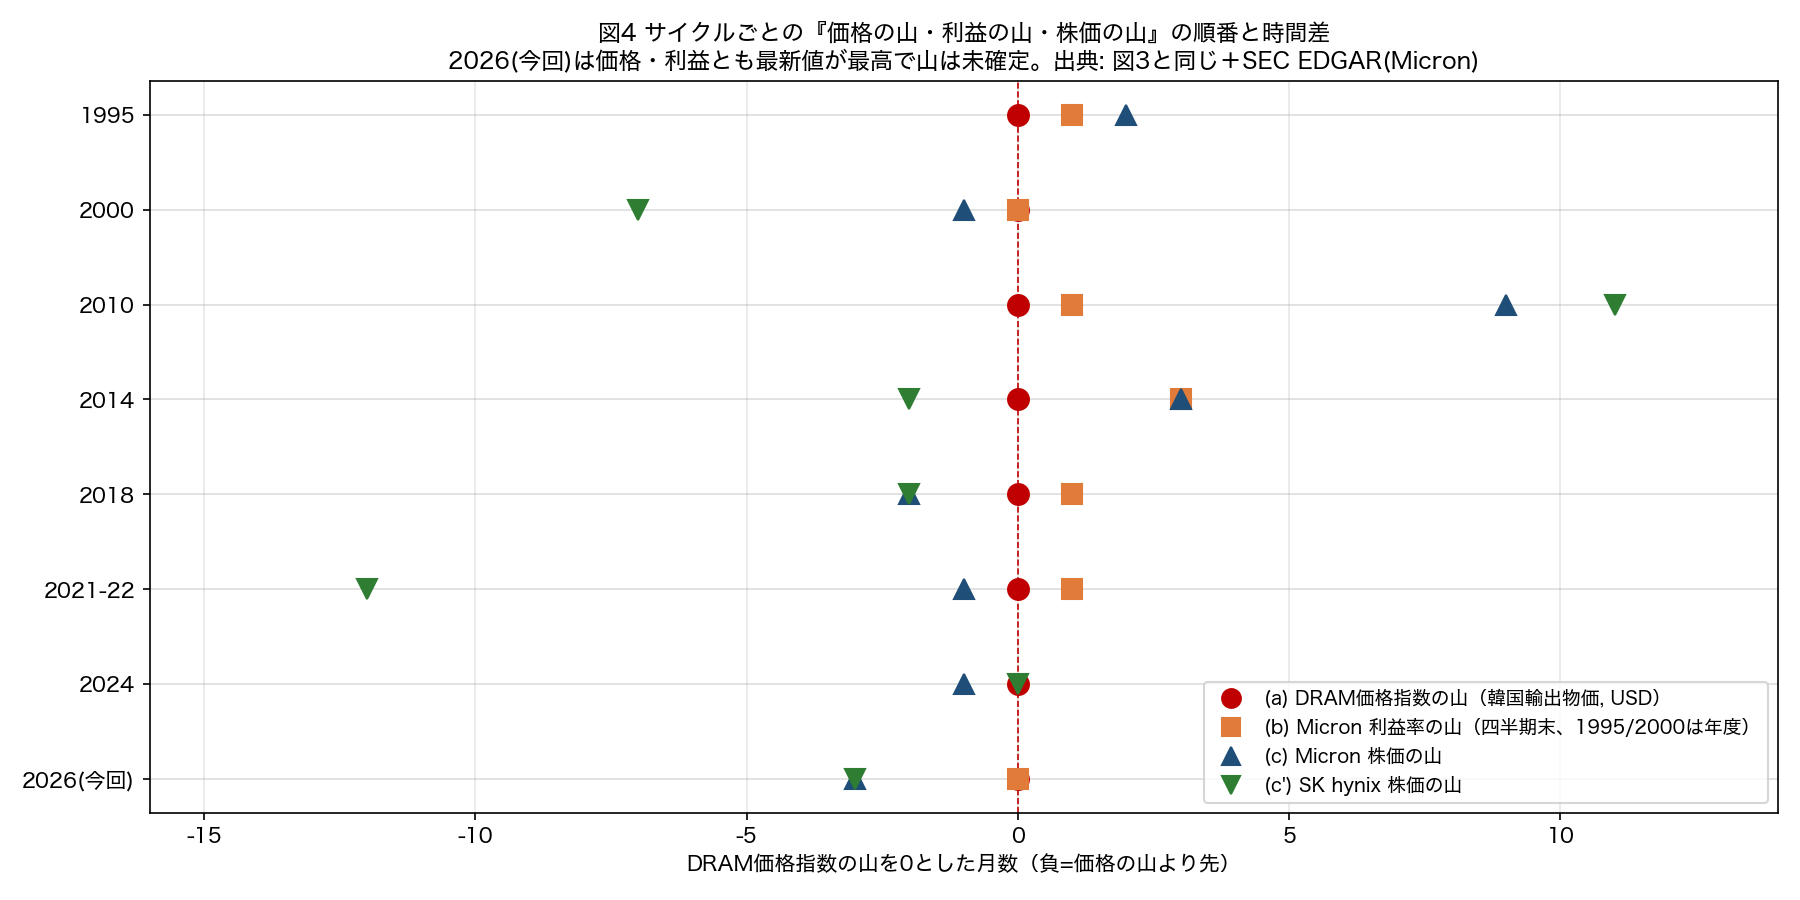
図の読み方
価格と利益の山は、ほぼ同時期(0〜3か月の差)でした。株価の山は先行して現れることが多く、2018年・2021〜22年・2024年は株価が先でした。2010年だけは例外的に、株価が9か月遅れています。
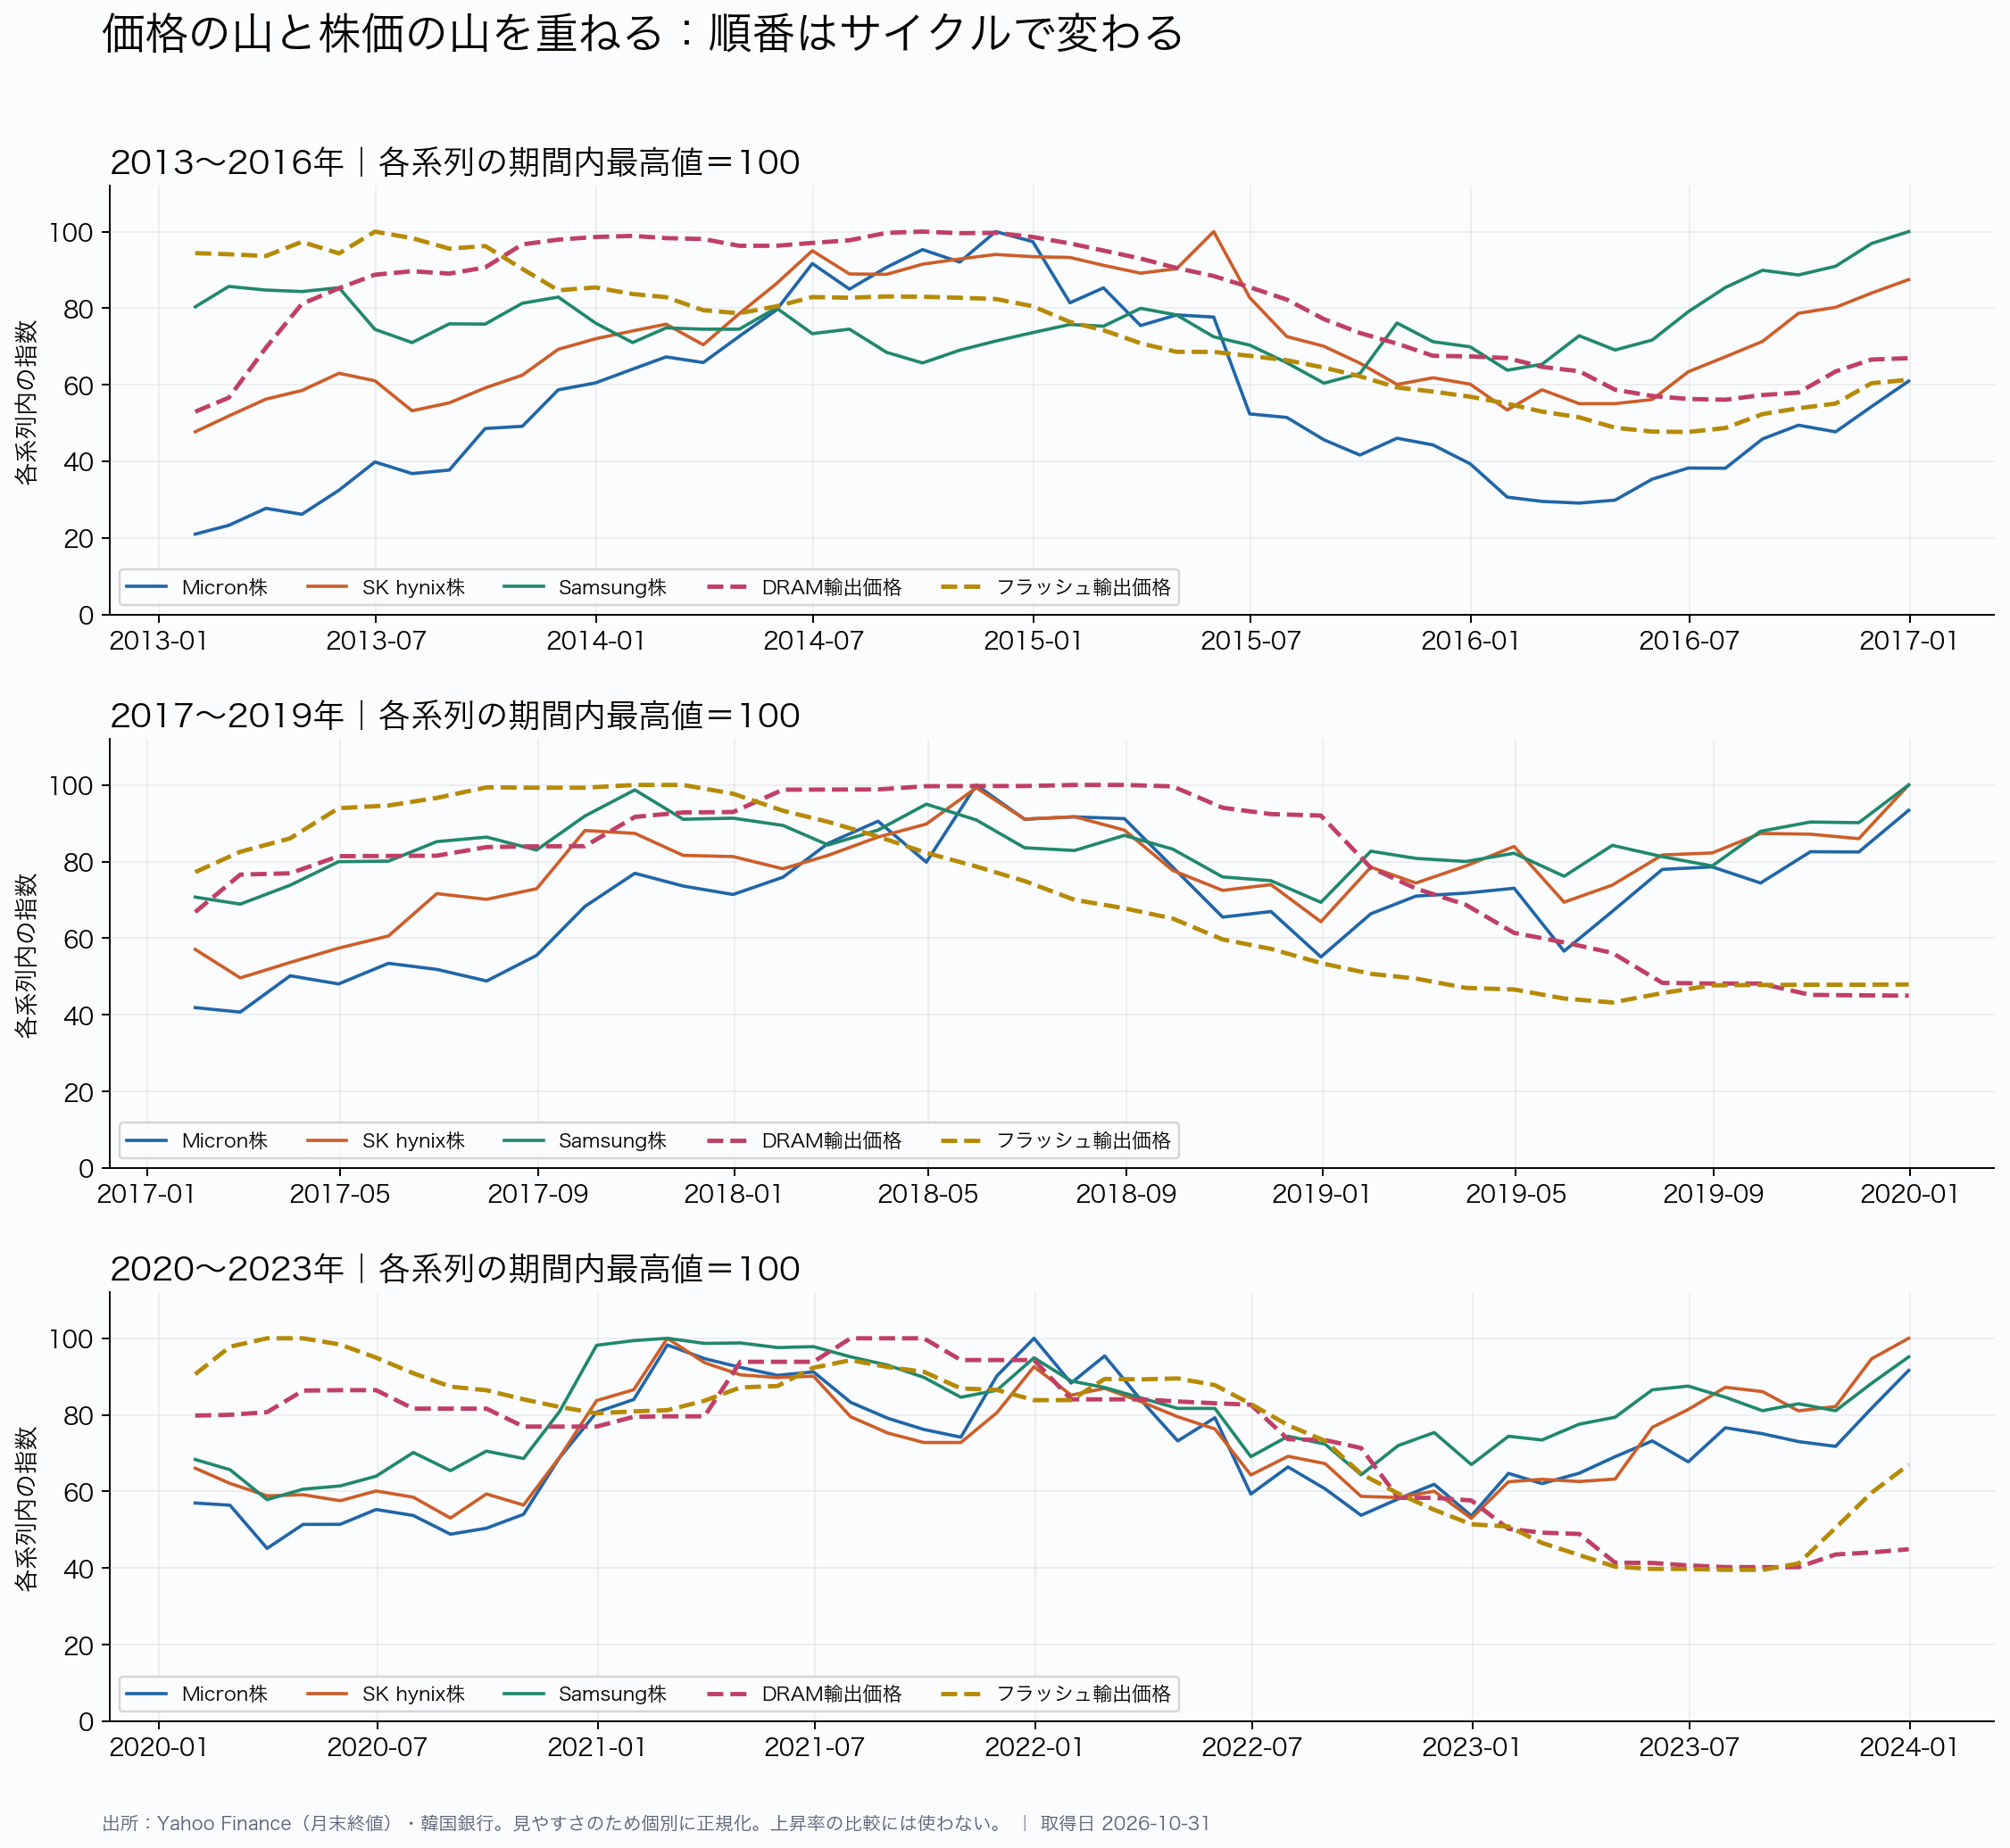
図の読み方
2017〜19年は「フラッシュ価格→株価→DRAM価格→利益」の順に山が来ました。ただし、フラッシュとDRAMで山の時期が1年以上乖離する期間もあります。どの価格を見るかで、順番は変わります。
5. メモリ株のPER:業績ピーク時の低PERでも下落は防げないのか
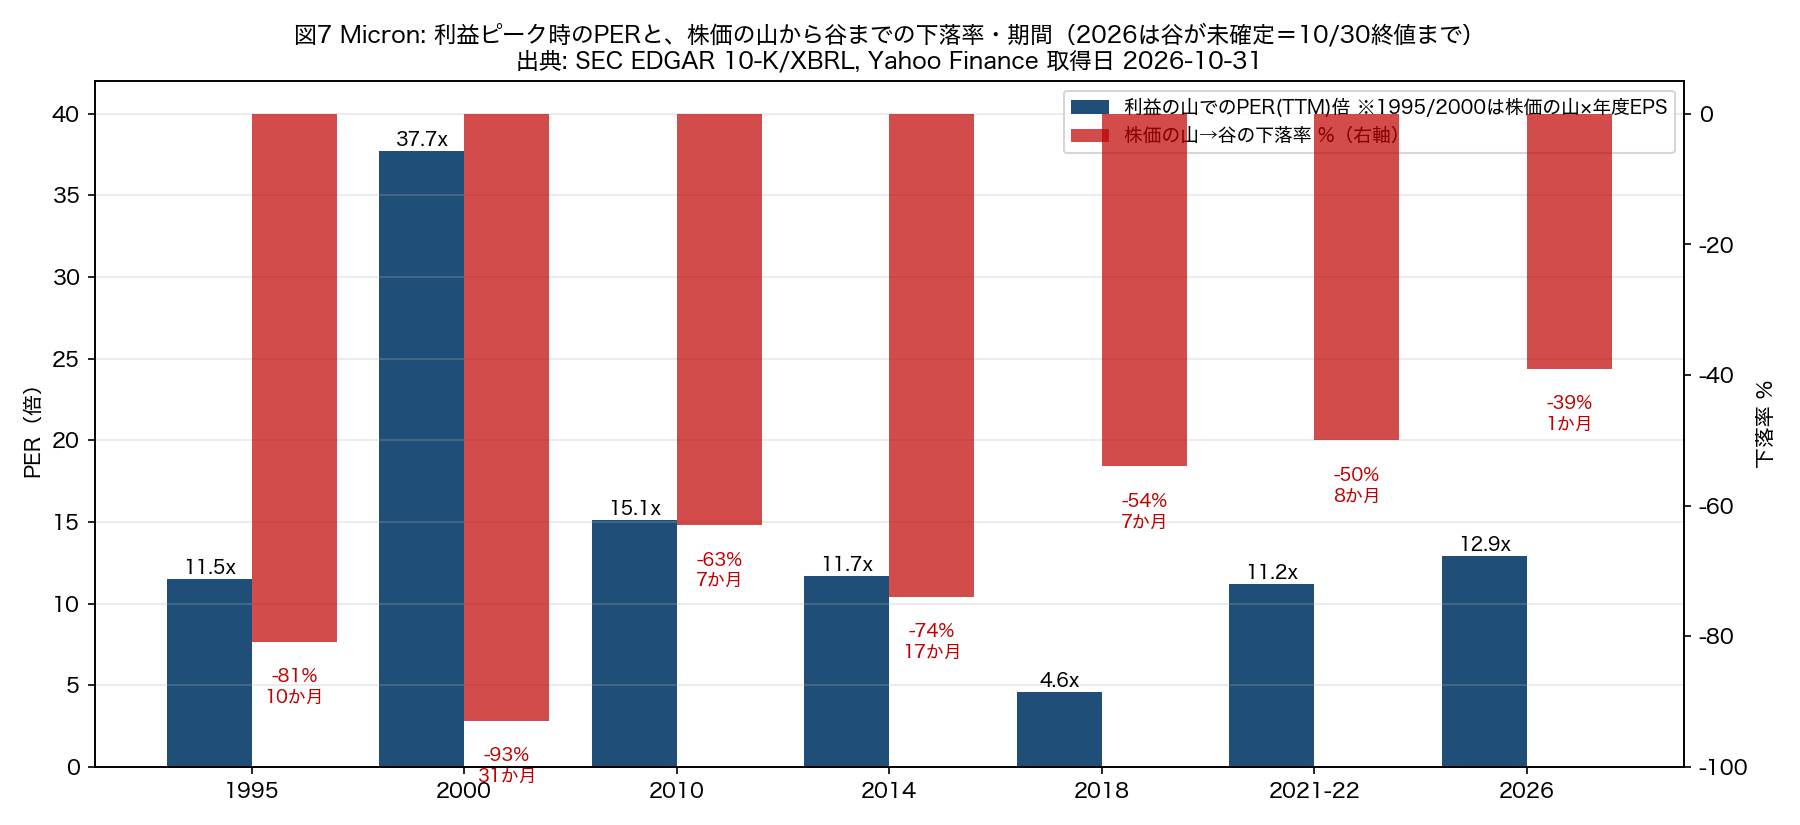
図の読み方
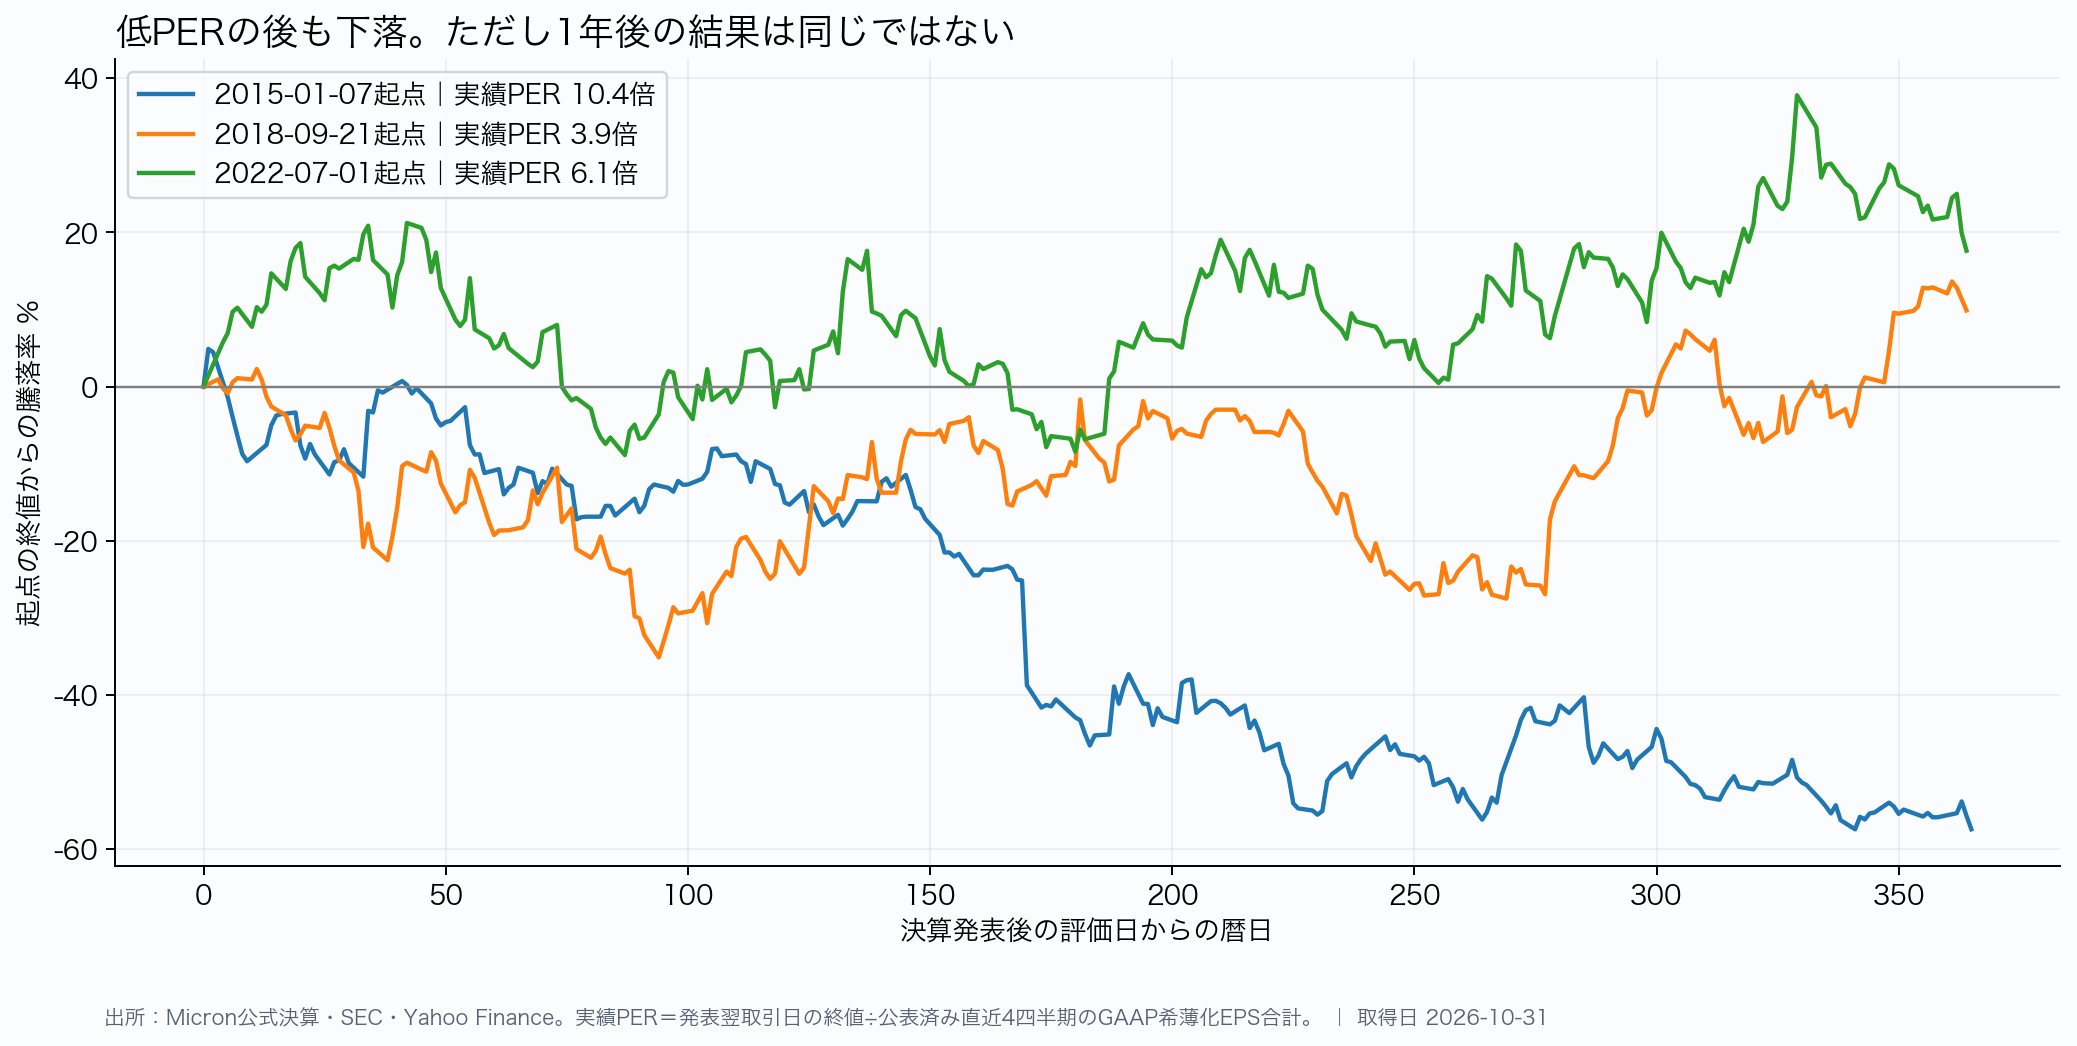
2018年はPERが4.6倍と低水準であったにもかかわらず、株価は−54%下がりました。ピーク時のPERの高低と、その後の下落率との間には分かりやすい関係がありません。なお、株価が山を付けた時点では実績利益がまだ小さいため、PERはかえって高く見えます。
図の読み方
同じ「低いPER」であっても、その後の値動きは一様ではありませんでした。2015年は1年後に−57%、2018年は途中で−35%まで下がって1年後は+10%、2022年は1年後に+18%となっています。
上の2つの図でPERの数字に差異があるのは、株価を取得する基準日が異なるためです(後半の「調べ方によって結果が少し変わる」で説明します)。
6. メモリ価格と株価の相関:株価が数か月先行して動く傾向
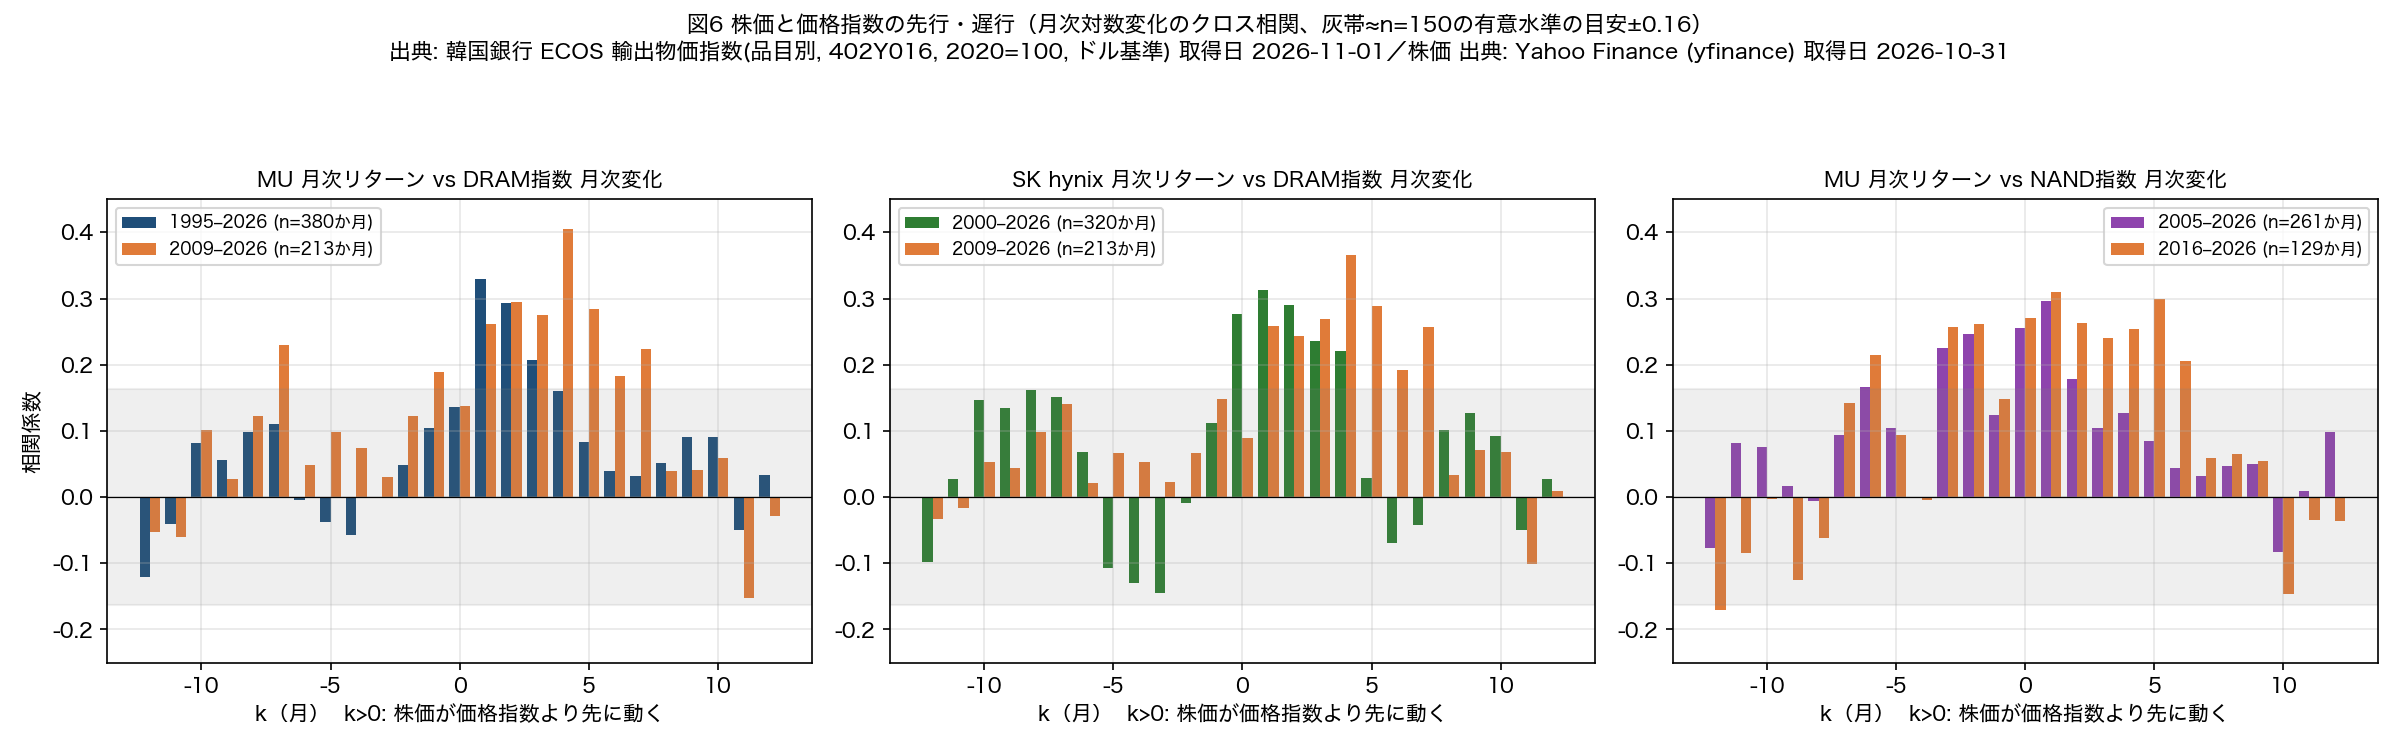
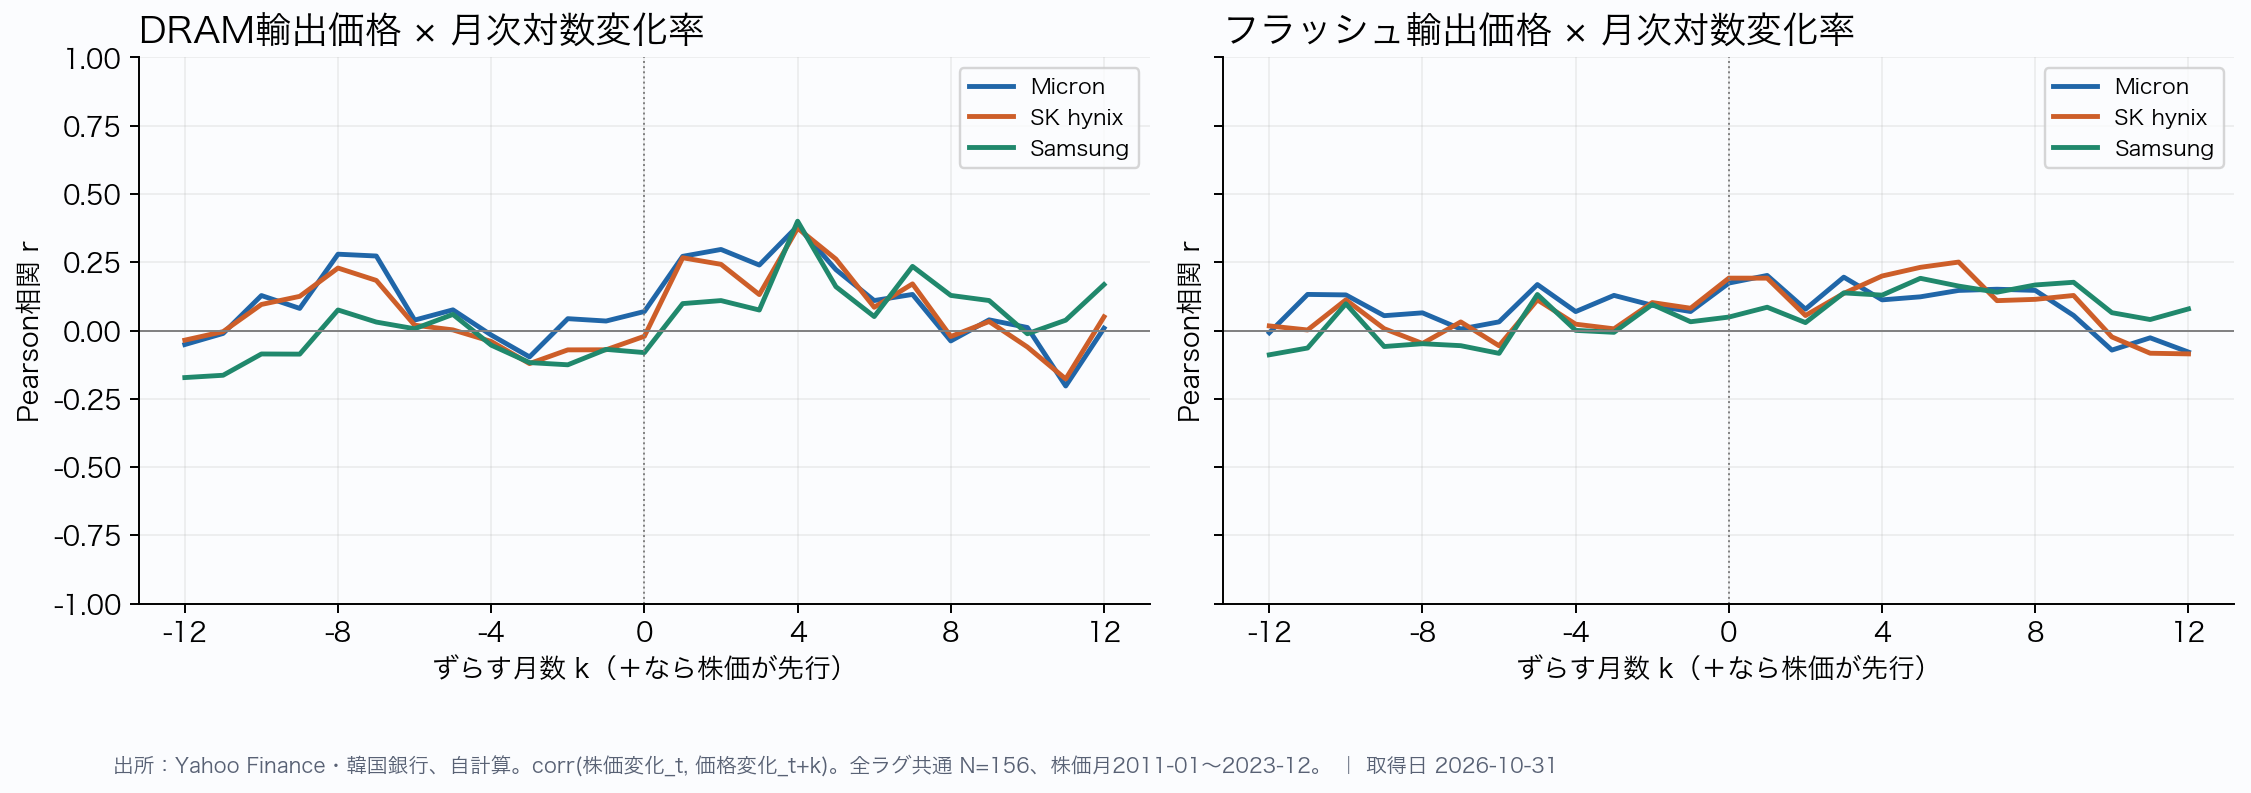
図の読み方
相関係数はいちばん高くても0.3〜0.4にとどまります。単純な直線関係で説明できる割合は1〜2割程度であり、結びつきは強くありません。価格が株価を動かした割合を示すものではありません。同じ月どうしの比較では、ほぼ連動は見られません。
DRAMでは「株価が約4か月先行する」傾向が目立ちますが、フラッシュでははっきりしたピークがありません。何か月先かは対象とする期間によって1〜4か月と変動し、決まった法則とは言えません。
まとめ:好業績下でメモリ株が下落する背景
- メモリ株4社は2026年6月に高値を付けた後、11月6日終値までに大きく下落した。「業績が過去最高を更新している局面で、株価が先行して天井を付ける」という過去のパターンと類似している。
- 株価はメモリ製品の価格より数か月先に動く傾向があった。ただし連動性は弱く、先行する期間も検証期間によって変動するため、確定的な法則ではない。
- 業績ピーク時のPERが低水準に見えても、その後の株価下落を防ぐ防波堤にはならなかった。過去の低PERは買いの十分条件ではなかった。
- 今回も「株価が先行して天井を付け、利益はその後も最高益を更新する」という2018年などと類似の推移をたどっている。ただし足元の株価下落が直ちに業績悪化を決定づけるものではない。
- 一方で、Micronの粗利益率は過去の範囲を大きく超えており、製品価格や利益の山も確定していない。過去の下落率や調整期間をそのまま当てはめて底値や天井を予測することはできない。
比較対象として検証できる大きなサイクルは数回分しかありません。過去のパターンが今回も繰り返されると決まっているわけではない、という前提で読む必要があります。
メモリ株の下落と今後に関するよくある質問
好決算にもかかわらずメモリ株が急落することがあるのはなぜですか?
過去のサイクルでは、業績が最高を更新している最中に株価が先に天井を付けた事例が観察されています(2018年など)。また実績PERが低く見えても株価下落を防げなかった事実があり、株価が業績に先行して動く傾向が示唆されます。ただし投資家の期待そのものはデータ化できておらず、特定時点の下落原因を断定できるわけではありません。
半導体メモリの価格推移グラフを見る際の注意点は何ですか?
メモリの価格指数は技術進歩に伴い長期的には下落傾向をたどるため、グラフの絶対的な水準ではなく「山(ピーク)と谷(ボトム)の到来時期」に着目します。また、輸出物価指数などは平均単価に近く、高単価なHBMなどの比率によって上振れしやすい点や、特定製品の大口固定取引価格や現物価格とは異なる点にも留意が必要です。
AI需要等による高収益が続く場合でも、メモリ株の株価調整は起こり得ますか?
今回のサイクルではMicronの四半期粗利益率が86.8%に達し、直近の各社決算も高い営業利益率を示していますが、高収益の継続だけで株価上昇が保証されるわけではありません。過去にもMicronにおいて利益率が上昇している途中で株価だけが半分以下に下落した局面(2024年)があり、業績推移と株価の値動きが完全に一致するとは限らないためです。
この調べ方の弱い点と分かっていないこと
- サイクルのサンプル数が少ない。大型サイクルは1995年以降で6〜8回、検証条件によっては3回にとどまります。「不変の法則」と呼べる母数ではありません。
- 価格指標が大口契約価格ではない点。輸出物価指数は平均の輸出単価に近い指標です。HBMのような高単価製品の比率が増えると、それだけで指数上は「値上がり」に見えます。フラッシュの指数も同一NAND製品の継続価格ではありません。
大口契約価格の長期データは有償情報であるため、本検証では使用できていません。 - 相関が弱い点。相関係数は0.3〜0.4にとどまり、対象期間を変えると0.1〜0.2ほど変動します。最大相関を示した先行月数は25通りの組み合わせから選んだものであり、偶発的に高く出た可能性を含みます。また相関は因果関係を示すものでもありません。
- 山と谷の定義によって結果が変わる点。サイクルの転換時期や回数は、判定基準しだいで変わります。そもそもピークやボトムは事後的にしか確定できません。
- 利益データに偏りがある点。四半期ベースで長期追跡できたのはMicronだけです。Samsungの利益はスマートフォン等を含む全社連結の数字であり、PERの検証対象もMicronのみに限られます。
- キオクシアは過去のサイクルで検証できません。上場から日が浅く、検証できる四半期決算が限られています。キオクシアの株価とフラッシュ価格の相関も、データ数が少なく統計的な意味は薄いです。
なお、7〜9月の1株利益を4倍にして年率換算する試算もありますが、1四半期分の数値を便宜的に引き伸ばした計算であり、通期の利益で計算するPERとは前提が異なります。 - 今回の価格・業績の山は確定していない点。韓国銀行の輸出物価指数は9月分までが公表値です。10月分は11月13日公表予定であり、長期検証のグラフは9月分までの指数と10月30日までの株価に基づいています。なお、現在地の解説における株価は2026年11月6日終値までのデータです。
- 市場予想が報道ベースの数字である点。キオクシアの10〜12月の営業利益の市場予想は、報道によって2兆3,479億円(Bloomberg、アナリスト12人の平均)、2.32兆円(Investing.com、Non-GAAP基準)と報じられています。
算出の元データと集計時点の詳細は確認できていません。 - 夜間取引の価格動向が確認できていない点。決算発表後の夜間取引(PTS)で、キオクシアの株価が約11,800円まで急落したという情報は確認できませんでした。
株価情報サイトのkabucho.comには、PTSの一時的な安値として12,516円の記載があります。 - 為替要因と配当利回りを考慮していない点。株価は現地通貨(ドル・ウォン・円)建てのままであり、トータルリターンに含まれる配当も加味していません。
- 「期待先行で株価が上昇したか」を直接実証できていない点。本調査では、市場の期待そのものを数値化できていません。株価が先に上がり、その後に実際の利益が増えたという順序は確認できますが、期待が株価上昇の原因だったかは確かめられていません。
調べ方によって結果が少し変わる
同一のテーマであっても、データの検証期間や「山」の判定基準を変えると、算出結果に多少の差異が生じます。主な違いは以下のとおりです。どちらが正しいという問題ではなく、前提条件の違いによるものです。
| 項目 | 調べ方A | 調べ方B | 違いが出た理由 |
|---|---|---|---|
| 株価が先行する期間(月数) | Micron×DRAM:1995〜2026年で1か月先行(相関0.33)、2009〜2026年で4か月先行(0.40) | Micron・SK hynix・Samsung×DRAM:4か月先行で0.38〜0.40(株価期間:2011〜2023年) | 対象データの期間。2025〜26年の急激な価格上昇期を含めると、相関が高めに算出されやすい。 |
| フラッシュメモリ価格との相関 | Micron×NAND:0.30(1か月先行、2005〜2026年) | 主要3社:0.19〜0.25 | データ期間の違い(急激な価格上昇局面を含むかどうか)。 |
| サイクルの山の順番 | DRAM価格の山を基準に置くと、価格・利益・株価の山は概ね前後3か月以内に収まる(例外は2010年) | 営業利益の「絶対額」の山を基準にすると、株価の山は0〜10か月先行し、画一的な法則にはならない | 「利益の山」を利益率で捉えるか、利益の金額で捉えるか。全社連結利益しかないSamsungを含めるかどうか。 |
| 2021〜22年のDRAM価格の山 | 2022年2月(局所的な山) | 2021年7〜9月(指数123.00) | 山の判定基準の違い。指数実績は2021年7〜9月が123.00、2022年1〜3月が103.39。 |
| 利益が山のときのPER(Micron) | 2014年11.7倍、2018年4.6倍、2021〜22年11.2倍 | 2014年10.39倍、2018年3.88倍、2022年6.12倍 | 株価の評価基準日(四半期末日か、決算発表翌日か)と、どの四半期をピークとするかの選定。 |
| 山からの下落率(ドローダウン) | Micronで−50〜−74%(1990〜2000年代は−81〜−93%) | 主要3社・3サイクルで−32〜−74% | 対象銘柄と検証期間の違い。「45%以上下落した山」のみを抽出すると、浅い押し目下落は除外される。 |
出典
- 株価:Yahoo Finance(分割調整後の終値)。Micron(MU)、SK hynix(000660.KS)、Samsung(005930.KS)、キオクシア(285A.T)、Sandisk(SNDK)。取得日2026年10月31日
- メモリ価格指数:韓国銀行 ECOS 表402Y016(輸出物価指数・品目別。DRAM 30911201AA、フラッシュメモリ 30911202AA。ドル基準、2020年=100)。取得日2026年10月31日〜11月1日
- Micronの財務:SEC EDGAR XBRL companyfacts(CIK 723125)、10-K、Micron公式決算発表。取得日2026年10月31日〜11月1日
- SK hynix・Samsung:SK hynix newsroom の決算リリース、Samsung 公式決算資料、stockanalysis.com、報道(Reuters/Business Standard、Korea Times ほか)。取得日2026年10月31日〜11月1日
- キオクシア:2026年9月中間期決算短信、株式分割・配当方針(会社IR、TDnet)、ITmedia、株探、kabucho.com、EE Times Japan。取得日2026年10月31日〜11月1日
- 市場予想(報道):Bloomberg 2026年10月30日(購読制のため原文は未閲覧)、Investing.com 2026年10月30日。閲覧日2026年10月31日〜11月1日
- 価格見通し(予想):TrendForce プレスリリース 2026年9月30日 ほか
- DRAM契約価格の上がり幅:TrendForceのニュース(他の媒体による引用、2026年10月20日)
- キオクシアの長期契約の説明:決算説明の書き起こし(2026年10月30日)