銘柄レポート🔖 毎週土曜更新✍ 2026年8月8日執筆
ハーモニック・ドライブ・システムズ(6324)株価分析 機械
この会社の追い風・逆風
ロボットの関節に入る精密減速機で世界首位級。いまの値段は、今の利益ではなく「AIロボット時代への期待」が乗った水準だ。
詳しい背景を3分で読む
営業利益26億円だった会社に、株式市場は約6,300億円(8/14終値ベース)の値段をつけている。会社が8/7に引き上げたばかりの営業利益計画85億円との単純比較で約74倍、純利益計画60億円に対しては約105倍だ。この倍率の分母は、決算書のどこにもない。「ロボットの関節」を握る世界首位級のシェアへの、先行チケット代だ。
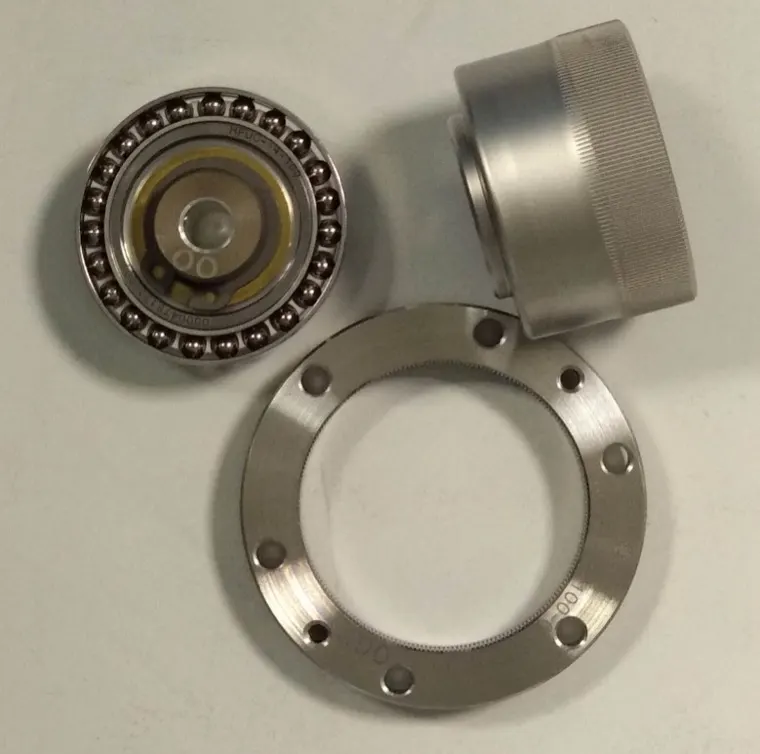
ハーモニック・ドライブ・システムズがつくるのは波動歯車減速機——モーターの高速回転を、ロボットの腕が使える精密な力に変換する部品で、産業用ロボットの関節にこの種の減速機が広く使われる。小型精密減速機で世界首位とされるニッチトップ企業だが、売上約600億円と会社の器は小さく、業績はロボット業界の設備投資サイクルで大きく振れる。株価は2月の安値3,330円から7月に8,890円へ+167%急騰し、いま7,160円(8/7終値・高値から▼19%)。この急騰と時期が重なるのが、会社が決算短信に明記した「AIロボット向けのお客様の量産移行に伴う受注」という一行だ。何が確認済みで、何がまだ期待なのか、8/7に発表された1Q決算(同時に通期業績予想の修正)で何が示されたのかを、この1ページで整理する。
もっとくわしく(決算の中身・値動きの内訳・状態の詳細)
- 2026年3月期の連結受注高は616億円(前期比+16.2%)で売上(595億円)を上回った。会社が挙げた中身は①産業用ロボット向け=自動化投資 ②半導体製造装置向け=生成AI関連の設備投資が年明け以降拡大 ③「AIロボット向けのお客様の量産移行に伴う受注を獲得」(短信の記述そのまま)。営業利益は前期のほぼゼロ(600万円)から25.7億円へ戻り、会社想定を上回った——ただし営業利益率はまだ4.3%。
- 株価は2/2の安値3,330円から7/6の高値8,890円(終値)まで+167%、そこから▼19%の7,160円(8/7終値・終値どうしの比較)。8,890円は2020年12月の高値9,380円(調整後終値・このページのデータベースで確認できる範囲の最高値)に▼5%まで迫った水準だった。7月の下げの間、業績に関わる会社の開示はなかった(7/15の譲渡制限付株式報酬としての自己株式の処分、7/30の有価証券報告書とコーポレート・ガバナンス報告書のみ)——上げも下げも、材料の中心は決算ではなく「AIロボット(ヒューマノイド)」というテーマの温度だった可能性が高い。8月に入って株価は戻し、8/3〜8/7の週は+16.6%(同じ週のTOPIXは+1.8%)。
- 焦点だった1Q決算は8/7の取引終了後に発表され、通期業績予想の修正が同時に開示された。8/3に固定した3つの見どころに事実を当てると——①受注=241億28百万円(前年同期比+55.7%。置いていた目安は四半期154億円) ②「AIロボット向け」の記述=今回の短信本文には現れず、受注増の説明は国内・欧州の産業用ロボット向け/生成AI関連の半導体製造装置向け/北米の手術支援ロボット向けのまとまった受注 ③営業利益=1Q 18億40百万円、通期計画は62億円→85億円へ。会社予想PERは修正後の予想EPS 63円38銭で113倍(8/7終値。この終値は開示より前についた値段)。この値段は計画達成だけでは説明しきれず、その先の量産期待まで含めた値段と読むのが自然だ——だから受注と記述の変化が、値段の土台に直結する。東証での値付けは8/10(月)から。
🔭 3つの視点で見る(業績・需給・テクニカル)——それぞれの確認条件つき
3つの視点で見る(2026-08-10時点)
ファンダメンタルズ 1Qで営業利益率11.0%まで戻り、会社は通期計画を11.4%(営業85億円)へ引き上げた(8/7)。入口(1Qの受注)は241億円・+55.7%で確認できた。次の関門は下期に要る営業利益率12.4%と、北米のまとまった受注を除いた受注水準が続くか。
需給 信用買い残68万株・売り残51万株=信用倍率1.3倍(8/7公表)。7月のピーク(82.5万株)から買い残は減少。買い残の絶対量は1日の平均出来高(7月・約192万株)の半分以下(残高と出来高は性質が違うため、この比は目安にすぎない)。
テクニカル 8/7終値7,160円は7/6高値8,890円の▼19%下・2/2安値3,330円の+115%上=急騰の中腹での戻り。確認は①7月からの調整で安値を切り上げられるか ②高値8,890円と2020年高値9,380円の間の壁 ③1Q開示(8/7 16:00)後の値付け——の3点。
📌 今週の要点:週間は+16.6%(7/31終値6,140円→8/7終値7,160円。同じ週のTOPIXは+1.8%)。8/7の取引終了後(16:00)に1Q決算と通期業績予想の修正が同時に開示された。4〜6月の連結受注高は241億28百万円(前年同期比+55.7%)、通期の営業利益計画は62億円→85億円へ。ただし8/7終値7,160円はこの開示より前についた値段で、値付けは8/10(月)から。
くわしい中身(決算数字・需給・材料の内訳)
① 新しく分かったこと
8/7 16:00 / 2027年3月期 第1四半期決算短信——売上高166億81百万円(前年同期比+23.6%)、営業利益18億40百万円(前年同期は1億22百万円)、経常利益17億19百万円、親会社株主に帰属する四半期純利益12億74百万円(前年同期は38百万円の四半期純損失)。連結受注高241億28百万円(+55.7%)・受注残高294億57百万円(+45.6%)。決算説明資料の四半期の並びでは、25_1Q 155億01百万円 → 25_2Q 176億17百万円 → 25_3Q 140億18百万円 → 25_4Q 144億76百万円 → 26_1Q 241億28百万円。
短信が受注増の中身として挙げたのは、①国内および欧州の産業用ロボット向けの増加(中国向けは減少) ②生成AI関連を中心とした先端半導体分野の設備投資需要を背景とした半導体製造装置向け ③北米市場における手術支援ロボット向けのまとまった受注——の3つ。地域別のセグメント利益は日本21億66百万円(+214.0%)、中国97百万円(△35.8%)、北米1億65百万円(前年同期は38百万円の損失)、欧州1億40百万円(前年同期は79百万円の損失)。
8/7 16:00 / 業績予想の修正——通期は売上高680億円→745億円、営業利益62億円→85億円、経常利益62億円→82億円、当期純利益45億円→60億円、1株当たり当期純利益47円54銭→63円38銭。中間期も売上高335億円→357億円、営業利益30億円→37億円へ。修正後の通期売上は前期(595億57百万円)比+25.1%、営業利益は前期(25億67百万円)比+231.1%、営業利益率は11.4%の計算になる。配当予想は年20円で修正なし。
8/5——譲渡制限付株式報酬としての自己株式の処分の払込完了(7/15公表分の完了通知)。
需給——信用買い残752,500株・売り残410,400株・信用倍率1.83倍(7/31時点)。前週(7/24時点)は824,500株/373,300株/2.21倍。
② 見立ては変わったか → 🚩要検討。軸に置いてきた「受注(量)とテーマ(期待)の二階建て」という構造そのものは、今回の開示でも変わっていない。ただし本文の「数字で確認できているのは受注+16.2%と営業黒字回復まで」という書き方は、四半期受注241億28百万円と通期営業利益85億円への修正を受けて、確認できている範囲が前より広くなった。一方で、短信の本文に「AIロボット向け」の語は今回現れていない(「生成AI関連」は半導体製造装置向けの文脈で使われている)。一階(数字)と二階(テーマ)の書き分けをどう改めるかは本文の判断が要るため、ここでは印を付けるだけにして、本文と第3章のPERの前提は自動では書き換えない。
③ 🔒 前に見ていた材料、その後(8/3に書いたまま・書き換えていません)
(a) 4〜6月の受注高:「154億円以上/140億円を下回る」という目安を置いていた。実績は241億28百万円。前年同期の155億01百万円に対して+55.7%で、決算説明資料に載る直近5四半期のなかで最も大きい。
(b)「AIロボット向け」の記述:今回の短信本文に「AIロボット」という語は出てこない。受注増の説明として書かれたのは、国内・欧州の産業用ロボット向け、生成AI関連の半導体製造装置向け、北米の手術支援ロボット向けのまとまった受注の3つ。決算説明資料の「連結用途別受注高」には「AIロボット」の区分が引き続き置かれている(区分ごとの金額はグラフからは読み取れないため、ここでは金額を書かない)。
(c) 営業利益:「2Q累計計画30億円の単純半分=15億円が計画線」という目安を置いていた(会社が開示した1Q単独の計画ではなく、こちらで機械的に按分した線)。1Q実績は18億40百万円。会社はこの決算と同時に中間期計画を37億円、通期計画を85億円へ修正しており、1Qは修正後の中間期計画に対して49.7%、通期計画に対して21.6%にあたる。
(d) 判定の窓:開示は8/7の16:00=取引終了後だった。したがって8/7終値7,160円にはこの内容は入っていない。値付けは8/10(月)からで、観測はここから始まる。
🔒 今週からの観察ポイント(あとから書き換えず、翌週に事実と突き合わせます)
(1) 8/10からの3営業日の終値:8/11は山の日で休場のため、対象は8/10・8/12・8/13の終値。起点は開示前の8/7終値7,160円。同じ期間のTOPIXの騰落を並べて置く(市場全体の波と区別するため)。
(2) 7〜9月(2Q)の受注高:26_1Qの241億28百万円には北米の手術支援ロボット向け「まとまった受注」が含まれる。次の四半期の受注高がこの水準の近辺に残るのか、前期の帯(140〜176億円)に戻るのか。判明は11月中旬の2Q決算。
(3) 信用残:7/31時点で買い残752,500株・倍率1.83倍(買い残は2週前の867,400株から減っている)。上方修正をはさんだ次の集計で、買い残がどちらへ動くか。
④ 📅 次に見るもの——8/10(月)以降の値付け(8/11は休場)→ 8/7時点の信用残(8/12〜13ごろ公表)→ 11月中旬の2Q決算(例年実績)。この間に会社から追加の開示が出た場合は翌週の欄で拾う。
確認済み(機械監視): 業績開示=1Q決算・業績予想の修正(8/7 16:00) / 需給=信用倍率1.83倍(7/31時点) / 株価=7,160円(8/7終値)・7月高値8,890円の▼19%下 / 会社予想PER=113倍(8/7終値÷修正後の予想EPS 63.38円)・実績PER=421倍
前回(8/3)の記録
📌 今週の要点:このページの初回公開。1Q決算の発表が目前(例年8月上旬・前年は8/6)のため、発表前に「ここを見る」を下に固定しておく(あとから書き換えません)。直近の株価は7月高値8,890円から▼29%の調整中で、この間に会社の適時開示はない。
① 新しく分かったこと
初回のため過去分から——5/13のFY決算で受注616億円(+16.2%)と「AIロボット向け量産移行の受注獲得」が開示され、株価は5月から7月にかけてテーマの温度とともに上値を追った(7/6高値8,890円)。7月後半は市場全体の急落(7/28・TOPIX▼2.5%)の波と重なって調整。個別の悪材料開示はない。
② いまの見立ての軸(初回のため固定)——「受注(量)とテーマ(期待)の二階建て。数字で確認できているのは受注+16.2%と営業黒字回復まで。PER133倍の残りの部分は、AIロボット量産が実需に育つかに懸かっている」。
③ 🔒 1Q決算でここを見る(発表前に固定・あとから書き換えません)
(a) 4〜6月の受注高:154億円以上=前期の勢い(年616億円÷4)を維持/前年同期を上回るか(前期は年間+16.2%)/140億円を下回る=勢いに黄信号(四半期平均154億円を1割近く下回る。154〜140億円の間は「減速」として用途別の説明を確認)。※四半期の季節性は考慮しない機械的な目安
(b) 「AIロボット向け」の記述:量産移行の受注が「継続・拡大」の方向で書かれるか、記述が後退するか(この銘柄は定性の一行が値段に直結する)
(c) 営業利益:2Q累計計画は30億円(会社開示)=単純半分で1Qは15億円が計画線。通期62億円(前期比+141.5%)の軌道に乗って見えるか
(d) 判定の窓:発表が引け後なら、値付けの本番は発表の翌営業日。そこから3営業日の終値までをTOPIXとの相対で観測する(市場全体の波と区別するため)。決算直後の1日の反応だけでは判定しない。
④ 📅 次に見るもの——1Q決算(例年8月上旬・確定日は上の予定欄に自動反映)→翌営業日からの値付け・毎週の信用残の公表・11月中旬の2Q(例年実績)。
確認済み(機械監視): 業績開示=今週なし / 需給=信用倍率2.2倍(7/24) / 株価=7月高値8,890円の▼29%下 / 会社予想PER=133倍(8/3終値)
📅 これからの予定 — ハーモニック(6324)に関連するもの
未来のことで確定している数少ない事実=「いつ・何が出るか」。自社の予定だけでなく、市場全体の経済イベントもここに出ます。日付はすべて日本時間・日をタップすると詳細が表示されます。
8/7(金)★米雇用統計(7月分)市場全体
東京が反応する日: 8/10(月)
8/12(水)★米CPI(消費者物価・7月分)市場全体
東京が反応する日: 8/13(木)
丸い番号をタップすると、その出来事の「なぜ」に飛びます。
出来事のくわしい一覧(4件・タップで開く)
本日の指標(8/14終値時点) RSI(14) 46.8 / 25日線乖離 ▼3.4% / MACD −140(シグナル線の下) / 信用倍率 1.3倍(8/7公表)
出典:株価・信用データはマーケットデータ、市場のできごとは適時開示ほか公開情報。金額は調整後終値。チャート:TradingView Lightweight Charts™
※ 集計の前提:+20%側は19回・−20%側は10回(2008年以降・20営業日以内の重複は除外。−20%側は標本10回と少数)。TOPIX比では20日後 +18.6%。過去の集計であり、今後もそうなるという約束ではありません。「全市場の平均では乖離シグナル単体の超過リターンはほぼゼロ」という実測がありますが、それは市場平均の話——この銘柄の過去実績は上記のとおり平均から大きく離れています。乖離率単体ではなく、上の価格帯・出来高・決算日程と合わせてお使いください。
中長期の判断材料
稼ぐ力と、株価の見方
終値基準
会社予想の1株利益は、直近12か月実績より大きい
予想PERの低さは、予想利益を達成してこそ。売上の伸びと利益率が計画に届くかがポイントです。
利益に対して、株価は何倍?
PER · 利益から見る株価
- 実績PER
- 193.54倍 直近12か月の利益
- 予想PER
- 94.19倍 進行期の会社予想
- 実績
- 30.85円
- 会社予想
- 63.38円
実績は直近12か月、予想は進行期の会社予想。前年同期比や、業績予想の修正率ではありません。
純資産と、稼ぐ力の関係は?
PBR × ROE · 2つをセットで読む
- PBR
- 6.94倍 純資産に対する株価
- 実績ROE
- 3.71% 自己資本に対する利益
純資産を上回る株価を、どれだけの利益が支えているか。ROEの水準に加え、その利益が今後も続くかを見ます。
PBRが1倍未満でも、割安とは限りません。
補足の指標と、数字の読み方
- 1株当たり純資産(BPS)
- 859.71円
- 予想ROE(会社予想)
- 7.37%
- 時価総額(自己株式を除く)
- 5,651.61億円
予想は市場全体の予想ではなく、会社が公表した計画です。実績ROEは期間の期首・期末の平均自己資本、予想ROEは直近期末の自己資本を使うため、単純な増減比較には向きません。
指標は上記基準日の終値で算出(売買不成立日は基準値段)。決算などの開示は原則翌営業日から反映されます。ページ内のチャートや過去の解説とは基準日・算出方法が異なる場合があります。
この1年で何が起きて、いまどこにいるのか
一つの決算で上がったのではありません。2025年度の「利益ほぼゼロ」の谷を底に、受注の回復が数字で見え始め、そこに「AIロボット」というテーマの熱が乗って7月の高値まで運んだ——という一年です。表はいちばん上が根っこ(土台)で、下へ行くほど新しい話になります。
波動歯車減速機で世界首位級——器は小さく、振れは大きい 売上600億円・世界シェア圧倒的
- 波動歯車減速機=モーターの高速回転を減速して、ロボットの腕が使える精密な力(トルク)に変える部品。小型・軽量・バックラッシ(ガタ)がほぼゼロという特性から、産業用ロボットの関節・半導体製造装置の位置決めに広く使われる。この分野で世界首位とされる
- ただし会社の器は売上595億円と小さく、費用に占める固定費(工場)が重い。稼働率が下がると利益が消え、上がると戻る——2025年3月期の営業利益は600万円(利益率0.01%)、2026年3月期は25.7億円(4.3%)。利益率の振れがこの商売の性格を物語る
- 製品構成は減速装置が売上の77.8%(463億円・前期比+9.5%)、メカトロニクス製品が22.2%。利益の柱は日本セグメント(売上266億円・+22.5%、経常利益36.9億円・+66.1%=稼働率上昇で原価率が改善)
営業利益600万円——ゼロ近傍まで落ちた稼働率 株価は2/2に3,330円
- 2025年3月期は産業用ロボット・半導体製造装置の設備投資調整が直撃し、売上556億円・営業利益600万円とほぼ損益ゼロまで沈んだ(純利益34.7億円は投資有価証券の売却益57.8億円による)
- 2026年3月期に入っても株価は重く、2026/2/2に安値3,330円。この時点の市場の目線は「サイクルの谷がいつ明けるか」だった
- 中国セグメントは当期も売上▼28%と回復が遅れ、欧州は買収したハーモニック・ドライブ・エスイーの無形資産償却10.1億円が利益の重しとして残る——海外の足取りは一様ではない
受注616億円(+16.2%)と、短信に載った「量産移行」 5/13のFY決算
- 5/13(引け後)のFY決算で、通期受注616億円(+16.2%)を開示。会社が挙げた回復の中身は①産業用ロボット向け=自動化投資と電子部品・半導体関連の増強投資 ②半導体製造装置向け=生成AI関連の先端半導体投資が年明け以降拡大 ③「AIロボット向けのお客様の量産移行に伴う受注を獲得」——の3本柱
- 2027年3月期計画は売上680億円(+14.2%)・営業62億円(+141.5%)・純利45億円。営業利益率を4.3%→9.1%へ戻す V 字計画で、配当は年20円(連結配当性向35%目処)
- 株価は5月から7月にかけて上値を追い、7/6に8,890円。2020年12月の高値9,380円(データベースで確認できる範囲の最高値)に▼5%まで迫った。この間、ロボット・FA関連は「ヒューマノイド(人型ロボット)」というテーマの温度が世界的に上がった時期と重なる
上げも下げも、開示のない日に大きく動いた 日付の対応で確認
- 5/13のFY決算翌営業日の反応は限定的で、その後の大きな上げは開示のない日に積み上がった。7月の高値8,890円→7/31の6,140円(▼31%)も、この間に会社の適時開示はない
- 7/28は市場全体の急落(TOPIX▼2.5%)の日で、この銘柄も市場の波と同じ方向に大きく動いた。固有の数字より、テーマと地合いの温度で動く局面が続いていると読める(ほかの要因の可能性は残る)
- つまりいまの値段は「受注回復という固有の事実」の上に「AIロボットというテーマの期待」が乗った二階建て。まもなくの1Q決算は、一階部分(受注)の答え合わせになる
一方で、まだ数字になっていないものは残っています。①この受注水準が続くか——241億円のうち34億円分は北米の手術支援ロボット向け「まとまった受注」の増加で、この1行だけで受注増加額の4割を占めます(それを除いても受注は+36.0%で、伸び自体は広い範囲で起きています)。②下期の採算——計画を逆算すると下期は営業利益率12.4%が要る計算で、1Qの11.0%からもう一段の改善が前提です。③「AIロボット量産の実需化」——今回の短信本文にこの語は現れず、受注増の説明は産業用ロボット向け・半導体製造装置向け・手術支援ロボット向けの3つでした。
つまりこの四半期に起きたのは、一階(数字)が高くなった一方で、二階(テーマ)の言葉の裏づけはむしろ薄くなった、という非対称な変化です。部品メーカーの宿命として、顧客(ロボットメーカー)の量産判断が先、当社の数字は後——期待が数字に変わるまでのタイムラグが、いまの株価の賭けの中身であることは変わりません。
売上600億円の会社に約6,300億円の値段がつくとき、決算の数字だけでは動きを説明できません。この銘柄では短信の定性記述(「AIロボット向け量産移行の受注」のような一行)がテーマの燃料になり、数字より先に株価を動かすことがあります。決算のたびに受注の数字→定性記述の変化→利益率の順で見るのが、この銘柄の型です。
会社は大丈夫なのか(決算と、その土台)
短期の値動きから離れて、会社そのものを見ます。ハーモニック・ドライブ・システムズは波動歯車減速機の専業でニッチ世界首位。「ハーモニックドライブ」は同社の登録商標で、この方式の減速機そのものの代名詞になっています。東証プライム上場・3月期決算・日本基準。数字の出どころは決算短信・適時開示の実数です。
利益率の振れ幅——ゼロと9%を行き来する損益構造 (8/3執筆)
- 2025年3月期:売上556億・営業600万円=利益率0.01%(サイクルの谷。純利益34.7億円は投資有価証券売却益57.8億円が主因)
- 2026年3月期:売上595億・営業25.7億円=4.3%(回復の一歩目。会社想定を上回る着地・稼働率上昇で原価率改善)
- 2027年3月期計画:売上745億・営業85億円=11.4%(8/7に上方修正・中間期計画は売上357億・営業37億円)。1Q実績は売上167億・営業18億40百万円=11.0%で、すでに計画の利益率の線上。ただし計画を逆算すると下期は営業利益率12.4%が要る
売上の振れ(556→595→計画680億円)に対して利益の振れがけた違いに大きい——固定費の重い部品工場の宿命で、稼働率の振れが利益率を大きく揺らします(実績:0.01%→4.3%)。逆に言えば、受注→稼働率→利益率の順で数字が波及する構造なので、いちばん早い先行指標は受注です。
知っておきたい3つのこと (8/3執筆)
- 純利益の増減は本業と別の要因が混ざる——2026年3月期の純利益16.1億円は前期比▼53.7%だが、これは前期に投資有価証券売却益57.8億円があった反動。本業(営業利益)は600万円→25.7億円へ改善しており、方向は逆。このページでは営業利益を本業の物差しにする
- 財務は保守的——自己資本比率72.2%・現金191億円。設備投資56.9億円は減価償却73.6億円の範囲内で、借入金の返済も進めている。テーマ株の値動きの激しさに比べて、バランスシートは静か
- 海外の足取りは一様ではない——日本(売上266億・+22.5%)が利益の柱。北米(121億・+4.1%)は「AIロボット向けの受注増」と「防衛用途の受注減」が混在。中国(40億・▼28%)は回復が遅れ、欧州(168億・微増)は買収時の無形資産償却10.1億円が経常利益の重しとして残る
この計画を1本の鎖にすると(成立を確認する順番) (8/3執筆)
受注の持続(四半期241億円ペース/うち北米の一過性の可能性が残る分34億円)→工場稼働率の上昇→原価率の改善→営業85億円(利益率11.4%・下期は12.4%が必要)——ここまでが今期計画の鎖。その先に「AIロボット量産→受注の桁が変わる」という期待の鎖が接続されています。前者は四半期ごとの決算で確認できますが、後者は顧客の量産判断次第で、当社の開示だけでは検証しきれない——ここが、この銘柄の分析の限界であり、値動きが荒くなる理由でもあります。
いまの株価は割高か、割安か(PERの物差し選び)
PER=株価が「1年分の利益」の何倍まで買われているか。数字が小さいほど割安に見えます——が、この銘柄のPERはどの利益で割っても日本株全体でよく目安にされる水準(十数倍)から大きく離れます。その「離れ方」自体が情報です。
計算:その日の終値 ÷ その時点で公表済みの会社予想EPS。予想EPSは13.73円(3Q時点の当期予想)→16.69円(4/24修正)→47.54円(5/13の来期予想)。いずれも引け後開示のため翌営業日から分母に反映。
読み方 ── サイクルの株には教科書的な逆説があります——利益が谷にいるときほどPERは高く見える。実績421倍はその典型です。8/7の上方修正は、分母を47.54円→63.38円へ+33%押し上げました。同じ7,160円でも、修正前の分母なら151倍、修正後の分母なら113倍——上方修正はPERの見かけを4分の1ほど削りました。それでも113倍です。会社が引き上げたばかりの計画を丸ごと達成しても、なおこの倍率が残る——ここが、この銘柄のPERを「サイクルの逆説」だけでは説明しきれない理由です。残りの部分は、今期計画のさらに先——世界首位級のシェアが守られ続けること、AIロボットの量産が受注水準を構造的に一段引き上げること——への期待と読むのが自然です。ただし今回の短信本文に「AIロボット」の語は現れませんでした。二階部分の言葉の裏づけが薄いまま倍率だけが残っている、というのがいまの姿です。この期待は決算数字で直接は検証できないぶん、テーマの温度で値段が大きく揺れます——7月の▼31%は、その揺れの実例です。
※この7,160円は8/7 16:00の開示より前についた値段で、113倍は「開示前の株価÷開示後の分母」の混成値です(開示後の最初の値付けは8/10)。
いまの株価に織り込まれている前提
8/7終値の7,160円が成立するために必要な前提は、「四半期の受注が241億円の近辺に残る(北米のまとまった受注が一過性で終わらない)」「下期の営業利益率が12.4%まで上がる」「AIロボット向け量産が受注の桁を変える話として生き続ける」——このどれもが崩れていないこと、と整理できます(株価から前提を一意に逆算できるわけではありません)。
この前提が崩れる合図は、事業・価格・需給ぶんまとめて見張りリストに置いてあります。どれかが出たら、このページの見立ては見直しです。
これから何を見張るか——テクニカルと需給の現在地
帯は機械的なルール(10日以上離れて3回以上の折り返し)で引いた「過去に価格が反応した場所」です。
位置の整理 ── 2月からの上げ幅(+167%)の約4割を返した位置にいます。急騰・急落とも出来高を伴っており、短期の資金の出入りが激しい銘柄です。確認点は①7月からの調整で安値を切り上げられるか ②戻す場合、8,890円と2020年高値9,380円の間の壁 ③まもなくの1Q決算への反応——の3点。売り残51万株(8/7公表)は買い残68万株の7割超あり、売り方・買い方の両方が積み上がった状態です。※信用残=借金で買った株(買い残)と、借りて売った株(売り残)の残り。買い残が多いと、下げたときに投げ売りが出やすくなります。
↓印=窓開け(前日から飛んで下げた日)。縦軸=株価(円)・横軸=日付。線の意味は凡例のとおり。毎日夜に自動更新。
左目盛:万株(線)。下の棒:1日の売買代金(億円)。信用残は週1回の公表。
- 決算の上方修正と、ロボット・半導体需要の強さ
- 海外証券による目標株価引き上げ(9,900円)の共有・拡散
- フィジカルAI・人型ロボット関連としての位置づけ
- 高PER・需給の難しさと、損切り報告
X(旧Twitter)の公開投稿をAIで検索・分類した週次の要約です(2026-08-16集計)。原文は転載していません。投稿の正確性は保証されず、言及の「温度」の参考としてのみお使いください。
総合判断と、今後の注目点
結論を先に——いまの6,510円(8/14終値)は、「受注の回復」と「V字計画」の確認を終え、「AIロボット量産の持続」を先取りしている値段です。会社予想の利益で約103倍という高さは、計画達成だけでは説明がつかず、その先の量産期待が持続することが前提のままです。
現在価格の解釈——6,510円は、何を織り込んでいるか
時価総額は約6,270億円(8/14終値)。今期計画の利益(EPS 63.38円)で割るとPER 103倍——日本株でよく目安にされる15倍なら951円、成長株に許されやすい30倍でも1,901円。つまりこの値段は、今期計画の達成では説明できません。では、何を信じれば説明できるのか。3つのシナリオで換算します。
AIロボット量産が本格化し、受注の基礎水準が四半期200億円超へ切り上がる。営業利益150〜200億円(過去最高169億円と同等〜更新。売上800億円規模×利益率19〜25%のイメージ)。
FA・半導体の回復は本物だが、1Qの受注241億円は北米の特殊要因込み。営業利益100〜120億円(好況期2023年並み)。
受注が従来の帯(四半期140〜176億円)へ戻り、AIロボット案件も大きく育たない。営業利益60〜85億円。
計算前提: 株価6,510円=8/14終値。シナリオのEPS換算は会社計画の営業利益→純利益比(85億→60億円)と自己株控除後の株式数(約9,467万株)を使った条件計算で、会社予想・目標株価ではありません。帯・移動平均は8/14時点。
1Q決算(8/7)の答え合わせ:✅受注241億円(基準154億円を上回る)/✅利益 通期85億円へ上方修正/⚠「AIロボット」の記述は現れず——3営業日の値付けは対TOPIX▼8.2pt(明細を開く)
1Q決算(8/7開示)の答え合わせ——発表前に固定した3条件の判定
✅ 受注 基準「154億円以上」に対し実績241億円(前年同期比+56%)——大きく上振れて決着
✅ 利益 1Q営業利益18.4億円(前年同期1.2億円)。通期計画を62億→85億円へ上方修正
⚠ 記述 「AIロボット向け量産移行」の言葉は今回の短信本文には現れず。受注増の説明は国内外の産業用ロボット・半導体製造装置・北米の手術支援ロボット向け
📏 約束していた3営業日の観測結果 値付け初日8/10は▼10.9%。3営業日目の8/13終値6,750円は、開示前の8/7終値7,160円比▼5.7%。同期間のTOPIXは+2.5%で、8.2ポイント下回った——少なくとも短期の値付けは「期待が先に走っていた」側の答えとなった
※3条件と観測方法(値付け3営業日・対TOPIX)は発表前(8/3)に固定したもの。原文は「今週なにが変わったか」の🔒欄に書き換えずに残してあります。
次の答え合わせ——10月下旬の2Q決算で確認する条件
✅ 続いているサイン 2Q受注が前年同期(176億円)を上回る/「AIロボット向け」の記述が復活・具体化する(顧客数・用途)
⚠ 崩れる合図 2Q受注が140億円台へ戻る/2Q単独の営業利益が1Q(18.4億円)を下回る/短信から「AIロボット」の言葉が消えたまま2四半期続く
株価の側の目安(下値の帯・崩れたとみなす水準)は第4章の「まず見る価格帯」にまとめてあります。
※発表前に固定した条件です(あとから書き換えません)。
🧾 ニュースの見立てと答え合わせ — ハーモニック(6324)
出典・参考資料
このページの「なぜ」は、以下の適時開示と市場データをもとに、アルミナが整理・解釈したものです。
ハーモニック・ドライブ・システムズの適時開示
- 2026/8/7 2027年3月期 第1四半期決算短信・業績予想の修正に関するお知らせ
1Q実績(受注241億28百万円・営業18億40百万円)と、通期計画の上方修正(営業85億円・修正後EPS 63.38円)の出典 - 2026/5/13 2026年3月期 決算短信〔日本基準〕
売上595億・営業25.7億・受注616億円(+16.2%)・「AIロボット向けのお客様の量産移行に伴う受注を獲得」の記述・2027年3月期の期初計画(売上680億・営業62億・EPS 47.54円)・配当方針の出典 - 2026/4/24 業績予想の修正に関するお知らせ
2026年3月期予想の修正(EPS 16.69円)の出典 - 2026/2/10 2026年3月期 第3四半期決算短信
期中の当期予想(EPS 13.73円)の出典 - ハーモニック・ドライブ・システムズ 公式サイト(決算短信・説明資料の原本は公式サイトIRページから)
データの出典
- 株価・出来高・信用残・TOPIX:証券取引所が公表する市場データ・各社の決算資料をもとにアルミナが整備したデータベース
- PER・移動平均等の指標:上記データからアルミナが算出(計算方法は各章に記載)
- 2020年12月の高値9,380円:アルミナのデータベースで確認できる範囲(2013年〜)の株式分割調整後終値
- 決算発表の時期(例年8月上旬):同社の過去の発表実績から(正式な日付は会社の発表で確定)
決算数値は適時開示の実数(日本基準)。アルミナの解釈・整理は会社開示と区別しています。