追い風
フランス電力向け蒸気発生器3基の納入を完了
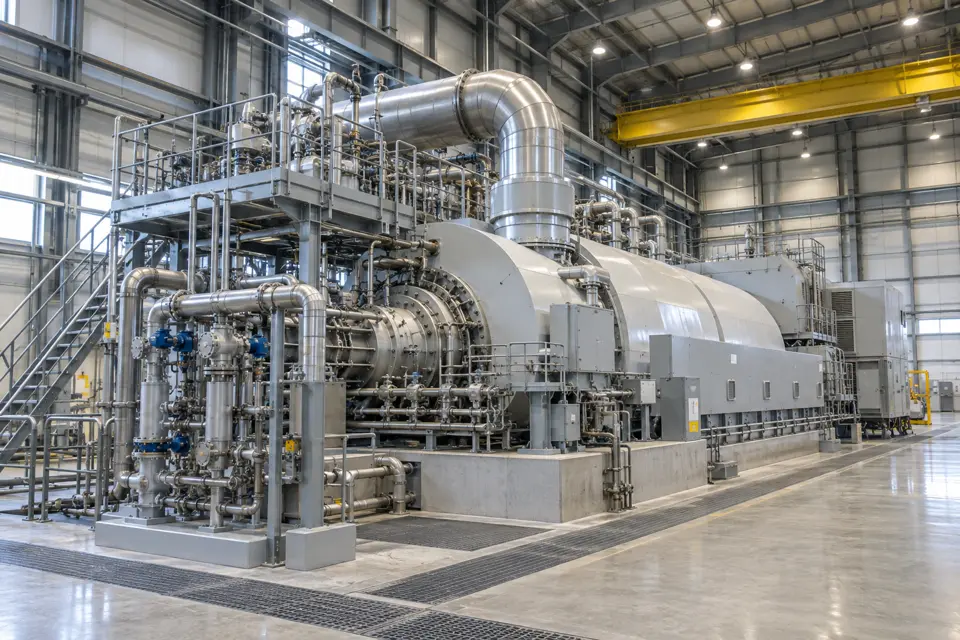
会社はフランス電力(EDF)向け取替用蒸気発生器3基の納入完了を発表しました。受注した計9基のうち、残り6基は2028年以降に納入する予定です。
事業・業績への経路
新しい受注ではなく、すでに受けた仕事の納入が進んだ材料です。原子力事業の売上計上を考える手掛かりになりますが、この発表だけで利益の金額は分かりません。
次に見ること
残る6基の納入時期と、決算での原子力事業の売上・採算。
7011 · 機械
防衛・エナジーのニュースから、受注と採算の変化を読む
ニュース・本文確認日:
まず、ここを押さえる
三菱重工を見るうえで大切なのは、防衛や電力需要のニュースを、そのまま今期の利益増と受け取らないことです。需要の見通し、生産能力、受注、納入、利益の計上は、それぞれ別の段階にあります。
8月4日の第1四半期決算では、通期の受注見通しを7兆円へ引き上げる一方、売上収益5兆4,000億円、事業利益5,400億円の予想は据え置きました。最近の提携や納入の発表も、どの段階を進めたニュースなのかを分けて見ます。
ニュースで何が変わったか
新しい発表から順に、会社が公表した事実と業績を考える際の論点を並べました。追い風・逆風は事業への経路を整理したもので、株価の予想ではありません。
会社はフランス電力(EDF)向け取替用蒸気発生器3基の納入完了を発表しました。受注した計9基のうち、残り6基は2028年以降に納入する予定です。
事業・業績への経路
新しい受注ではなく、すでに受けた仕事の納入が進んだ材料です。原子力事業の売上計上を考える手掛かりになりますが、この発表だけで利益の金額は分かりません。
次に見ること
残る6基の納入時期と、決算での原子力事業の売上・採算。
防衛省向け3,000トン型潜水艦「しょうげい」の命名式・進水式を実施しました。たいげい型の7番艦で、2027年度中の引き渡しを予定しています。
事業・業績への経路
受注後の建造工程が進んだニュースです。進水は引き渡しとは異なり、発表日を新規受注や売上の全額計上日とは扱いません。
次に見ること
引き渡しまでの工程と、航空・防衛・宇宙の売上・利益。
センカン・プンゴルLRT向けに、2両連結の車両8編成、計16両を追加受注しました。既存の受注分と合わせた33編成を順次納入する予定です。
事業・業績への経路
交通システムの受注として将来の売上に関わります。10月9日の報道も、この8編成の受注を扱ったものです。
次に見ること
車両の納入の進捗と、交通システム事業の採算。
下関市の長州出島で産業用地を取得する契約を結び、三菱造船が船体ブロック工場を新設する計画を発表しました。投資見込みは約1,000億円で、最大400億円の助成を予定しています。
事業・業績への経路
将来の建造能力を広げる一方、設備投資と立ち上げの負担も伴います。助成予定額を、すでに受け取った利益とは扱いません。
次に見ること
工場の建設・稼働時期、投資額、実際の助成と稼働後の受注。
日本経済新聞は、同社のガスタービン事業トップへの取材で、2026年度以降5年間の需要が従来予測より上振れするとの見方を報じました。会社の決算実績ではなく、報道された需要見通しです。
事業・業績への経路
エナジーの商機を支える見方ですが、需要見通し、生産能力、受注、売上、利益率を順に確かめる必要があります。需要の強さだけで利益増を確定させません。
次に見ること
次の決算でのガスタービンの受注、生産能力増強の進捗、納期と採算。
Preferred Networksと8月31日に資本業務提携契約を結んだと発表しました。株主総会承認などを条件に、第三者割当で総額100億円を出資する内容です。
事業・業績への経路
社会インフラなど重要分野での技術活用を目指す取り組みです。出資は資金を投じる側の動きで、三菱重工の新しい受注や利益ではありません。
次に見ること
手続きの完了と、具体的な製品・サービスや案件への展開。
NECと、防衛分野の戦略的提携に向けた覚書を締結しました。作戦計画・指揮統制や無人アセットなどが対象に含まれます。
事業・業績への経路
将来の提案力を広げる可能性がありますが、覚書の締結だけでは案件の受注や収益効果は確定していません。
次に見ること
提携の具体化、装備品・システムの契約、受注への反映。
通期受注見通しを6兆8,000億円から7兆円へ引き上げました。一方、前年度実績7兆6,536億円に対しては8.5%減の計画です。売上・事業利益の通期予想は据え置きました。
事業・業績への経路
計画の上方修正と前年比の増加は別です。航空・防衛・宇宙の1Q受注は1,209億円で前年同期3,508億円を下回っており、エナジーの好調だけで全事業を判断できません。
次に見ること
次の四半期決算での事業別受注と、通期計画への進捗。業績見通しに含めていない中東情勢の影響にも注意。
会社そのものを見る
三菱重工の2026年度の事業区分は、エナジー、プラント・インフラ、インダストリアル・ソリューション、航空・防衛・宇宙の4つです。同年4月の組織再編で、旧「物流・冷熱・ドライブシステム」を「インダストリアル・ソリューション」に改称しました。
表は左右にスクロールできます。
| 項目 | 第1四半期実績 | 2026年度通期予想 |
|---|---|---|
| 受注高 | 20,224 | 70,000 |
| 売上収益 | 11,942 | 54,000 |
| 事業利益 | 1,596 | 5,400 |
| 親会社所有者帰属利益 | 1,346 | 3,800 |
| 受注残高 | 141,030(6月末) | ― |
出典:三菱重工 2026年度第1四半期決算説明資料(8月4日)。通期予想は実績ではありません。会社資料の前年比は、旧三菱ロジスネクストの非継続事業への組替え等を反映した数字です。
受注残高は前年度末から8,653億円増え、6月末に14兆1,030億円となりました。将来の仕事が積み上がっていることを示しますが、この全額が同じ時期、同じ利益率で売上になるわけではありません。納期や案件構成を確認する必要があります。
第1四半期の事業利益率は13.4%。通期予想の売上収益と事業利益から計算した10.0%を上回っています。ただし、四半期の採算は案件の構成や計上時期で変わるため、この水準をそのまま1年分へ延長しません。
親会社所有者帰属利益の伸びには、円安進行に伴う為替差益も寄与したと会社は説明しています。本業の動きを追うときは、最終利益だけでなく、事業別の受注・売上と事業利益を合わせて見たいところです。
防衛分野の提携や装備品の建造は、同社の仕事の広がりに関わる材料です。ただし、政策方針、予算の決定、装備品の契約、受注の計上は同じではありません。
見直す条件:予算の執行や主要装備の調達計画が変わる、契約が遅れる、航空・防衛・宇宙の受注が計画に届かない。
電力需要の増加や設備増強の話は、将来の商機を考える手掛かりです。需要が強くても、工場の能力や納期が制約になれば、すぐ売上へつながるとは限りません。
見直す条件:ガスタービンの大型案件が延期・失注になる、受注や売上への転換が遅れる、投資負担が先行する。
大型案件では、原材料費、人件費、工期の遅れが利益を左右します。受注が増えたときほど、その仕事から利益を残せているかが重要になります。
見直す条件:事業利益率の低下が続く、特定の大型案件で損失が出る、会社の利益見通しが引き下げられる。
ここから先の答え合わせ
防衛とエナジーのニュースは途切れていません。ただ、好材料が多いことと、今期の利益が上振れることは別です。受注から売上、売上から利益へ進んだかを決算で確認するのが、この会社の見通しを考える軸になります。
最新の株価、PER、チャート、信用残は、次のリンクから確認できます。
各ニュースの原文は、日付ごとのリンクから読めます。会社の決算資料は、次のIRページから確認できます。